Für meine vermieteten Wohnungen halte ich immer einen Puffer bereit: für Reparaturen, für einen Leerstand oder für eine höhere Rate bei der Anschlussfinanzierung. Dieses Geld lag lange einfach auf dem Tagesgeld. Das war bequem, aber jahrelang gab es dafür praktisch keine Zinsen.
Inzwischen hat sich das Bild gedreht. Die EZB hat ihren Einlagensatz im Juni und im September 2026 angehoben, auf jetzt 2,50 %. Am 29. Oktober tagt sie wieder. Und ich stelle mir dieselbe Frage wie viele Leser: Lasse ich das Geld flexibel auf dem Tagesgeld, oder sichere ich mir jetzt einen festen Zins mit Festgeld?
In diesem Artikel schreibe ich auf, was rund um die EZB-Sitzung feststeht und was nur Erwartung ist, wie sich Tagesgeld und Festgeld an einem einfachen Rechenbeispiel schlagen und wie ich eine Zinstreppe aufbauen würde. Das ist meine persönliche Sicht als Privatanleger, keine Anlageberatung.
Teil 1: Was die EZB-Sitzung am 29. Oktober bedeutet und was nicht
Fest steht nur das, was die EZB schon beschlossen hat: Der Einlagensatz liegt seit dem 16. September 2026 bei 2,50 %. Davor waren es 2,25 % ab Juni und 2,00 % ab Juni 2025. An diesem Satz orientieren sich die Tagesgeldzinsen der Banken.
Alles andere ist Erwartung. Ich schaue mir dazu zwei Dinge an:
- Was der Markt einpreist: Laut 25bp.eu, das die Erwartung aus Terminkursen berechnet, lag die Wahrscheinlichkeit für „unverändert“ am 29. Oktober bei 96 % (Stand 23.10.2026). Für den 17. Dezember waren zu 76 % 2,75 % eingepreist.
- Was Ökonomen erwarten: In einer Reuters-Umfrage vom 5. bis 8. Oktober rechneten 70 von 73 Ökonomen mit einer Pause im Oktober, aber 64 von 73 mit einer weiteren Erhöhung im Dezember. Hintergrund ist die Inflation im Euroraum, die im September bei 3,8 % lag.
Für mich heißt das: Die Sitzung am Donnerstag wird wahrscheinlich wenig ändern. Spannender ist, ob im Dezember ein weiterer Schritt kommt. Garantiert ist das aber nicht. Eine Markterwartung kann sich innerhalb weniger Wochen drehen, das hat man in diesem Jahr gesehen. Ich treffe meine Entscheidung deshalb nicht auf Basis einer Prognose, sondern danach, wann ich das Geld brauche.
Mein Gedanke dazu
- Steigen die Zinsen weiter, zieht das Tagesgeld meist mit. Festgeld bleibt dann auf dem alten Satz stehen.
- Bleiben die Zinsen oder sinken sie wieder, habe ich mit Festgeld den heutigen Zins gesichert.
- Niemand weiß vorher, welcher Fall eintritt. Deshalb verteile ich lieber, statt alles auf eine Karte zu setzen.
Teil 2: Tagesgeld oder Festgeld: Flexibilität gegen Zinssicherheit
Der Unterschied ist schnell erklärt. Beim Tagesgeld kommst du jeden Tag an dein Geld, aber die Bank kann den Zins jederzeit ändern. Beim Festgeld legst du Betrag und Laufzeit fest und bekommst dafür einen garantierten Zins. Vorzeitig kommst du in der Regel nicht heran.
| Kriterium | Tagesgeld | Festgeld |
|---|---|---|
| Verfügbarkeit | täglich | erst zum Ende der Laufzeit |
| Zins | variabel, kann steigen oder fallen | fest für die ganze Laufzeit |
| Neukundenaktionen | häufig, oft nur für einige Monate | selten, eher befristete Sonderzinsen |
| Wenn die EZB erhöht | profitiert meist mit Verzögerung | profitiert nicht |
| Wenn die Zinsen fallen | Zins sinkt mit | Zins bleibt gesichert |
| Wofür ich es nutze | Notgroschen, Puffer, Geld für die nächsten Monate | Geld, das ich sicher 1 bis 3 Jahre nicht brauche |
Wo die Zinsen gerade stehen, zeigt der Festgeld-Vergleich von tagesgeldvergleich.net. Am 25. Oktober 2026 lagen die Durchschnittszinsen und die Spitzenzinsen über alle Angebote so:
| Laufzeit | Durchschnitt p.a. | Spitze p.a. |
|---|---|---|
| 6 Monate | 2,34 % | 3,20 % |
| 12 Monate | 2,60 % | 3,50 % |
| 24 Monate | 2,70 % | 3,55 % |
| 36 Monate | 2,75 % | 3,75 % |
| 60 Monate | 2,74 % | 4,00 % |
Zum Vergleich beim Tagesgeld: Der Durchschnitt aller dort verglichenen Banken lag zum 1. Oktober 2026 bei 2,08 %, die fünf besten Angebote im Schnitt bei 4,04 %. Die Top-Zinsen sind fast immer Neukundenaktionen mit begrenzter Laufzeit. Mehr dazu, worauf ich beim Tagesgeld achte, steht in meinem Artikel Tagesgeld 2026.
Auffällig finde ich: Zwischen einem und drei Jahren steigt der Zins nur noch wenig. Für fünf Jahre gibt es im Durchschnitt sogar nicht mehr als für drei. Lange Laufzeiten lohnen sich gerade also nicht besonders.
Teil 3: Rechenbeispiel: 10.000 € für ein Jahr
Damit die Prozentzahlen greifbarer werden, habe ich ein einfaches Beispiel gerechnet: 10.000 € für zwölf Monate, Zinsen vor Steuern. Die Tagesgeld-Zeilen gehen davon aus, dass der Zins das ganze Jahr gleich bleibt. Genau das ist beim Tagesgeld aber nicht garantiert.
| Variante (Stand 25.10.2026) | Zins | Zinsen nach 12 Monaten |
|---|---|---|
| Tagesgeld zum Durchschnittszins (01.10.2026) | 2,08 % variabel | ca. 208 € |
| Tagesgeld mit Neukundenzins, z. B. Hamburg Direct Bank: 3,81 % für 4 Monate, danach Standardzins 2,0 % | variabel | ca. 260 € |
| Festgeld 12 Monate zum Durchschnittszins | 2,60 % fest | 260 € |
| Festgeld 12 Monate, Hamburg Direct Bank (Sonderaktion bis 31.10.2026) | 3,25 % fest | 325 € |
| Festgeld 12 Monate, Spitzenangebot im Vergleich (HoistSpar, Schweden) | 3,50 % fest | 350 € |
Eigene Beispielrechnung mit den genannten Zinsen, ohne Zinseszins und vor Abgeltungsteuer. Beim Neukunden-Tagesgeld habe ich angenommen, dass der Standardzins von 2,0 % acht Monate lang gleich bleibt. Konditionen ändern sich laufend.
Zwei Dinge fallen mir an der Rechnung auf. Erstens: Ein gutes Festgeld bringt auf ein Jahr gesehen spürbar mehr als ein durchschnittliches Tagesgeld. Zweitens: Ein Neukundenangebot beim Tagesgeld hilft nur ein paar Monate. Danach landet man beim Standardzins und muss entweder wechseln oder sich mit weniger zufriedengeben.
Bei den Steuern gilt für beide dasselbe: Zinsen unterliegen der Abgeltungsteuer. Mit einem Freistellungsauftrag bleiben Kapitalerträge bis zum Sparerpauschbetrag von 1.000 € pro Person und Jahr steuerfrei. Bei längeren Festgeldern achte ich darauf, ob die Zinsen jährlich oder erst am Ende ausgezahlt werden. Kommen drei Jahre Zinsen auf einmal, kann das den Freibetrag in einem Jahr sprengen.
Teil 4: So würde ich eine Zinstreppe aufbauen
Wenn ich nicht weiß, ob die Zinsen weiter steigen, möchte ich beides: einen Teil des heutigen Zinses sichern und trotzdem regelmäßig wieder an Geld kommen. Dafür gibt es die Zinstreppe, auch Leiterstrategie genannt. Du teilst den Betrag auf mehrere Festgelder mit unterschiedlichen Laufzeiten auf.
Mein Beispiel mit 25.000 €:
- 5.000 € bleiben auf dem Tagesgeld. Das ist mein Puffer, an den ich jederzeit herankomme.
- 5.000 € für 6 Monate, 5.000 € für 12 Monate, 5.000 € für 24 Monate und 5.000 € für 36 Monate ins Festgeld.
- Wird eine Stufe frei, entscheide ich neu: Brauche ich das Geld, oder lege ich es wieder an, dann gerne wieder für die längste Stufe.
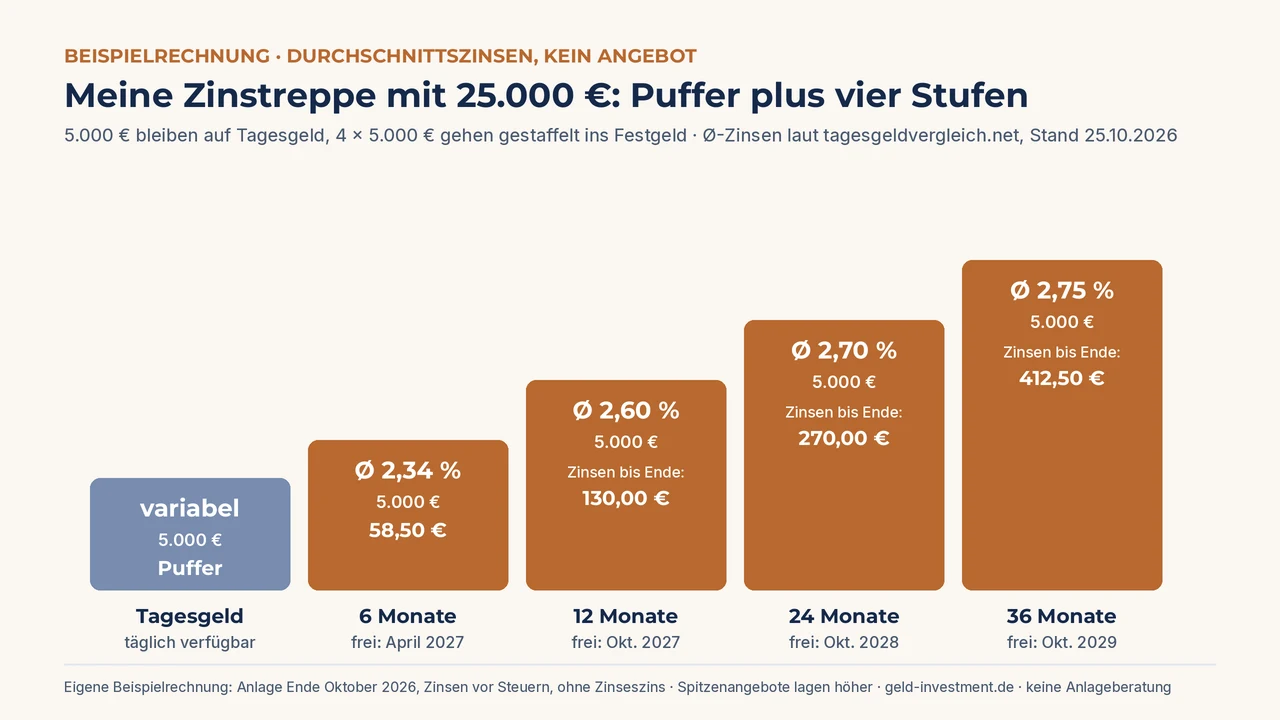
Mit den Durchschnittszinsen vom 25. Oktober bringen die vier Stufen zusammen 871 € Zinsen bis zu ihrem jeweiligen Ende. Wer für jede Stufe ein Spitzenangebot nimmt, käme auf rund 1.172 €. Spannender als die Summe finde ich aber den Effekt: Alle sechs bis zwölf Monate wird ein Teil frei. Steigen die Zinsen im Dezember, lege ich die nächste freie Stufe einfach zum höheren Satz an. Fallen sie, habe ich einen großen Teil schon zum heutigen Zins gesichert.
Worauf ich bei der Zinstreppe achte
- Nur Geld in die Treppe, das ich in dieser Zeit wirklich nicht brauche. Der Puffer bleibt immer draußen.
- Wiederanlage prüfen: Manche Banken verlängern automatisch zum dann gültigen Zins, andere zahlen aus. Ich trage mir die Fälligkeiten in den Kalender ein.
- Nicht alles bei einer Bank. Das macht die Treppe etwas aufwendiger, aber sicherer.
Teil 5: Einlagensicherung und Länderrating: Warum ich nicht nur auf den Zins schaue
Die Spitzenzinsen kommen oft von Banken aus anderen EU-Ländern. Das ist nicht automatisch schlecht. In der EU sind Einlagen bis 100.000 € pro Kunde und Bank gesetzlich abgesichert. Garantiegeber ist aber die Einlagensicherung des jeweiligen Landes. Deshalb schaue ich auch darauf, wie gut die Bonität dieses Landes ist. Vergleichsportale zeigen das Rating meist mit an, zum Beispiel AAA für Deutschland oder Schweden.
Eine Besonderheit gibt es bei Ländern außerhalb des Euro: Die schwedische Hoist Bank etwa ist über die schwedische Einlagensicherung bis 1.150.000 Kronen abgesichert, also in Kronen und nicht in Euro. Das ist kein Ausschlussgrund, aber ich will es wissen, bevor ich Geld anlege.
Für mich gelten drei einfache Regeln:
- Pro Bank höchstens so viel, wie gesetzlich abgesichert ist. Freiwillige Sicherungsfonds sind ein Plus, aber darauf gibt es keinen Rechtsanspruch.
- Bei größeren Beträgen auf mehrere Banken verteilen, gern auch auf verschiedene Länder mit gutem Rating.
- Vor der Eröffnung prüfen, ob die Bank Quellensteuer einbehält und wie die Zinsen ausgezahlt werden.
Aktuelle Tagesgeld-Angebote, die ich mir angesehen habe (Anzeige):
- Hamburg Direct Bank Tagesgeld * – Marke der Hamburg Commercial Bank AG, laut eigener Website Neukundenzins 3,81 % für 4 Monate bis 150.000 €, danach variabler Standardzins (Stand 25.10.2026)
- DKB Tagesgeld *
- Consorsbank Tagesgeld *
- 1822direkt Tagesgeldkonto *
Weitere Anbieter mit ihren aktuellen Konditionen findest du in meinem Tagesgeldkonto-Vergleich. Die Konditionen prüfe bitte immer direkt beim Anbieter, sie ändern sich oft kurzfristig.
Teil 6: Meine Checkliste vor der Entscheidung
- Wie viel Geld brauche ich in den nächsten 12 Monaten sicher oder vielleicht? Das bleibt auf dem Tagesgeld.
- Steht mein Notgroschen, bevor ich überhaupt an Festgeld denke?
- Welche Laufzeit passt zu meinen Plänen, etwa einer Anschlussfinanzierung oder einer größeren Reparatur?
- Ist der Zins wirklich fest, oder ist es ein Lockzins nur für Neukunden und wenige Monate?
- Wie hoch ist die gesetzliche Einlagensicherung, und welches Rating hat das Land der Bank?
- Was passiert am Laufzeitende: Auszahlung oder automatische Verlängerung?
- Werden die Zinsen jährlich oder erst am Ende gutgeschrieben, und reicht mein Freistellungsauftrag?
- Habe ich mir die Fälligkeiten im Kalender notiert?
Und noch ein Gedanke zum Schluss dieser Liste: Tagesgeld und Festgeld sind für mich Parkplätze für sicheres Geld. Für den langfristigen Vermögensaufbau nutze ich andere Bausteine, etwa mein Aktiendepot und meine Immobilien. Was Zinsen über viele Jahre ausmachen, kannst du mit meinem Zinseszinsrechner selbst durchspielen.
Fazit: Ich wette nicht auf die EZB, ich verteile
Ob die EZB im Dezember noch einmal erhöht, kann heute niemand sicher sagen. Die Sitzung am 29. Oktober wird nach allem, was Markt und Ökonomen erwarten, eher eine Pause. Für mich ist das kein Grund, hektisch zu werden, aber ein guter Anlass, mein Geld sauber aufzuteilen.
Mein Vorgehen: Der Puffer bleibt auf dem Tagesgeld. Geld, das ich sicher ein bis drei Jahre nicht brauche, kann gestaffelt ins Festgeld. So muss ich den richtigen Zeitpunkt nicht erraten. Nach der Sitzung aktualisiere ich diesen Artikel mit dem Ergebnis. Wie machst du es gerade: Wartest du noch ab, oder hast du schon Zinsen gesichert? Schreib es gerne in die Kommentare.
Mit * gekennzeichnete Links sind Affiliate-Links (financeAds). Klickst du darauf und eröffnest ein Konto, erhalte ich eine Provision – für dich ändert sich die Kondition nicht.
Quellen (abgerufen am 25.10.2026): EZB, Leitzinsen · 25bp.eu, EZB-Zinserwartungen (Stand 23.10.2026) · Reuters-Umfrage via MarketScreener (08.10.2026) · tagesgeldvergleich.net, Festgeld-Vergleich (Stand 25.10.2026) · tagesgeldvergleich.net, Marktanalyse 10/2026 · Hamburg Direct Bank, Festgeld und Tagesgeld (Stand 25.10.2026).
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Steuer- oder Rechtsberatung. Die Rechenbeispiele verwenden die genannten Zinsen mit Stand 25.10.2026 und vereinfachte Annahmen; Tagesgeldzinsen sind variabel und können jederzeit sinken. Zinserwartungen für die EZB sind Markteinschätzungen der genannten Quellen und keine Prognose. Festgeld ist bis zum Laufzeitende in der Regel nicht verfügbar. Die gesetzliche Einlagensicherung gilt bis 100.000 € pro Kunde und Bank bzw. dem entsprechenden Betrag in Landeswährung; maßgeblich ist das Sicherungssystem des jeweiligen Landes. Prüfe die aktuellen Konditionen immer direkt beim Anbieter und lass dich im Zweifel unabhängig beraten.