Als ich angefangen habe, mich mit vermieteten Wohnungen zu beschäftigen, war Geld so billig wie selten. Wie günstig, zeigt ein Vergleich von Dr. Klein: Für Oktober 2016 nennt er einen Effektivzins von 1,30 % bei 15 Jahren Zinsbindung. In dieser Niedrigzinsphase ging fast jede Rechnung irgendwie auf. Die Miete deckte die Rate, und ein kleiner positiver Cashflow blieb übrig.
Heute sieht das anders aus. Die Bauzinsen für zehn Jahre Zinsbindung liegen wieder bei rund 4 bis 4,5 %. Als Vermieter merke ich das an zwei Stellen: beim Kauf einer neuen Wohnung und vor allem dann, wenn eine Zinsbindung ausläuft und die Anschlussfinanzierung ansteht.
In diesem Artikel schreibe ich auf, wo die Zinsen gerade stehen, wie sich das an einem einfachen Rechenbeispiel auswirkt und was ich als Vermieter jetzt konkret prüfe. Das ist meine persönliche Sicht als Privatanleger, keine Finanzierungsberatung.
Teil 1: Wo die Bauzinsen im Oktober 2026 stehen
Ich schaue mir nie nur eine Quelle an, weil jede etwas anderes misst. Am 23. Oktober 2026 habe ich drei Vergleichsseiten geprüft:
| Quelle (Stand) | 10 Jahre Zinsbindung | Einordnung |
|---|---|---|
| Heimziel (23.10.2026) | 4,35 % Sollzins (4,46 % effektiv), Mittel der fünf günstigsten Banken; bestes Angebot 4,27 % | 80 % Beleihung, 13 Banken verglichen |
| Dr. Klein (23.10.2026) | 3,99 % Sollzins (4,09 % effektiv) im repräsentativen Beispiel | Top-Zinsen je nach Zinsbindung 4,09 bis 4,45 % effektiv |
| Interhyp (15.10.2026) | rund 4,5 % | Konditionstabelle 12. bis 18.10.: 4,30 % effektiv bei 80 % Beleihungsauslauf |
Die Unterschiede kommen von verschiedenen Musterfällen, also Darlehenshöhe, Beleihung und Bankenauswahl. Das Bild ist aber eindeutig: Die Zeiten von 1 bis 2 % sind vorbei. Laut Dr. Klein sind die Bauzinsen seit Juli 2026 um etwa 0,8 Prozentpunkte gestiegen und haben im September ein neues Jahreshoch erreicht.
Und wie geht es weiter? Niemand weiß es. Der Expertenrat von Dr. Klein rechnet für den besten Zehnjahreszins bis Jahresende mit einem Korridor von 4,0 bis 4,5 %. Im Bankenpanel von Interhyp erwarten 80 % der Befragten kurzfristig gleichbleibende Zinsen und 20 % fallende. Mittelfristig ist das Panel gespalten: 60 % rechnen mit fallenden, 40 % mit steigenden Zinsen. Für mich heißt das: Ich plane mit dem heutigen Niveau und nicht mit der Hoffnung auf ein schnelles Zinstief.
Spannend für Vermieter ist der zweite Effekt. Laut ImmoScout24 WohnBarometer gingen die Kaufanfragen zwischen Mai und September bundesweit um 7 % zurück, die Mietanfragen stiegen um 12 %. Der Empirica-Index (via Haufe, 16.10.2026) zeigt im dritten Quartal ein Plus der Bestandsmieten von 4,3 % gegenüber dem Vorjahresquartal. Gleichzeitig stiegen die Angebotspreise für Bestandswohnungen nur leicht: laut ImmoScout24 um 0,3 % zum Vorquartal auf 2.653 € pro Quadratmeter, laut Empirica um 0,2 %, real sogar mit einem Minus von 0,8 %.
Was ich daraus mitnehme
- Höhere Zinsen bremsen Käufer, und mehr Menschen suchen eine Mietwohnung. Das stützt die Mieten.
- Steigende Mieten gleichen höhere Zinsen aber nicht automatisch aus, vor allem nicht bei bestehenden Mietverträgen.
- Entscheidend ist meine eigene Finanzierung, nicht der Marktdurchschnitt.
Teil 2: Beispielrechnung: Mietrendite gegen Zinskosten
Am deutlichsten wird der Unterschied an einer einfachen Rechnung. Wichtig: Das ist eine Beispielrechnung mit runden Zahlen, keine echten Konditionen und kein Angebot. Bei dir sehen Kaufpreis, Miete und Zins anders aus.
Angenommen, du kaufst eine vermietete Wohnung für 200.000 €. Die Kaufnebenkosten und 20.000 € bringst du aus Eigenkapital mit, finanziert werden 180.000 €. Die Kaltmiete beträgt 750 € im Monat, also 9.000 € im Jahr. Das ist eine Bruttomietrendite von 4,5 % auf den Kaufpreis. Für Verwaltung und Rücklage, die du nicht auf den Mieter umlegen kannst, setze ich 100 € im Monat an. Getilgt wird mit 2 % anfänglich.
| Sollzins (Beispiel) | Zinsen im ersten Monat | Monatsrate inkl. 2 % Tilgung | Cashflow vor Steuern* |
|---|---|---|---|
| 1,5 % | 225 € | 525 € | +125 € |
| 3,0 % | 450 € | 750 € | −100 € |
| 4,5 % | 675 € | 975 € | −325 € |
* 750 € Kaltmiete minus 100 € nicht umlagefähige Kosten minus Monatsrate. Ohne Steuern, Leerstand und Reparaturen. Eigene Beispielrechnung, keine echten Konditionen.
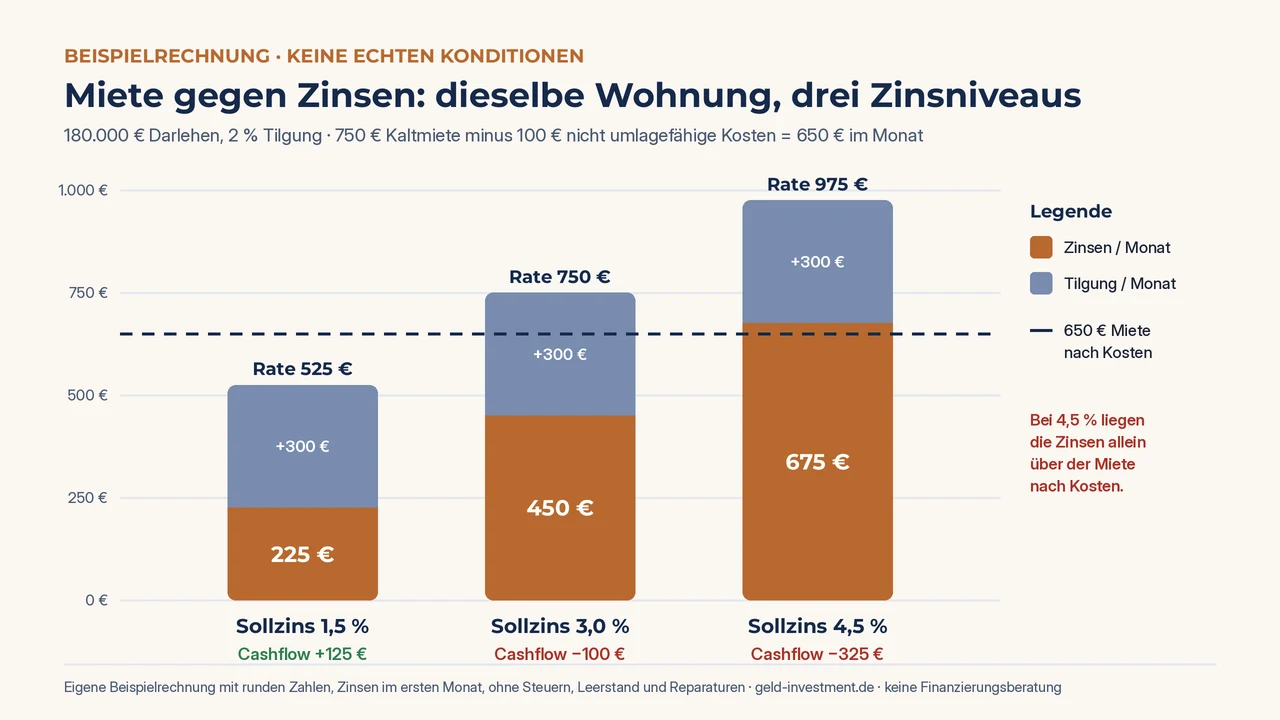
Was mich an dieser Rechnung am meisten beschäftigt: Bei 4,5 % fressen die Zinsen allein schon mehr als die Miete nach Kosten. 675 € Zinsen stehen 650 € Mietüberschuss gegenüber. Die Tilgung kommt noch obendrauf. Bei 1,5 % war dieselbe Wohnung ein Selbstläufer.
Natürlich ist Tilgung kein verlorenes Geld, sie baut Vermögen auf. Und Schuldzinsen kannst du als Vermieter grundsätzlich als Werbungskosten ansetzen. Wie viel das bei dir bringt, hängt aber von deinem Steuersatz ab, das kann ich nicht pauschal sagen. Trotzdem gilt für mich weiter, was ich schon in meinem Artikel zum Vermögensaufbau mit Immobilien geschrieben habe: Eine Wohnung muss mir einen tragbaren Cashflow bringen. Bei 4 % und mehr heißt das meist mehr Eigenkapital, einen niedrigeren Kaufpreis oder eine höhere Miete. Eine Faustregel zum Mitnehmen: Bei 180.000 € Darlehen kostet jeder Zehntelprozentpunkt Zins 180 € im Jahr, also 15 € im Monat.
Teil 3: Anschlussfinanzierung: Hier wird es für Bestandsvermieter ernst
Wer heute neu kauft, kann noch verhandeln oder Nein sagen. Wer aber vor zehn Jahren zu niedrigen Zinsen finanziert hat, hat diese Wahl nicht. Die Restschuld muss weiterfinanziert werden, egal wie die Zinsen gerade stehen.
Bleiben wir bei der Beispielwohnung: 180.000 € Darlehen, 1,5 % Sollzins, 2 % Tilgung, 525 € Rate. Nach zehn Jahren sind noch rund 141.000 € offen. Wird die Restschuld zu 4,5 % mit wieder 2 % Tilgung weiterfinanziert, steigt die Rate auf rund 765 € im Monat. Das sind rund 240 € mehr, jeden Monat. Würdest du die alte Rate von 525 € beibehalten, deckt sie nicht einmal mehr die Zinsen von rund 530 € im Monat. Getilgt wird dann praktisch nichts mehr.
Genau deshalb schaue ich mir meine Zinsbindungen nicht erst kurz vor dem Ende an. Grundsätzlich gibt es drei Wege:
- Prolongation: Du bleibst bei deiner Bank und vereinbarst einen neuen Zins. Das ist bequem, aber oft nicht das günstigste Angebot.
- Umschuldung: Du wechselst zum Ende der Zinsbindung zu einer anderen Bank. Dafür brauchst du Zeit, Unterlagen und eine Grundschuldabtretung.
- Forward-Darlehen: Du sicherst dir den Zins für die Anschlussfinanzierung schon heute (dazu gleich mehr).
Ein Punkt, den viele nicht kennen: Nach § 489 BGB kannst du ein Darlehen mit festem Sollzins in jedem Fall zehn Jahre nach vollständiger Auszahlung mit einer Frist von sechs Monaten kündigen, ohne Vorfälligkeitsentschädigung. Das gilt auch, wenn die Zinsbindung länger läuft. Gut zu wissen, falls du einen langen Vertrag hast und die Zinsen irgendwann wieder fallen.
Ich selbst habe meine Finanzierungen nie nur mit einer Bank besprochen. Für Vermittler, die viele Banken gleichzeitig abfragen, habe ich schon in früheren Artikeln Dr. Klein genannt, weil ich dort mit meinem Berater zufrieden bin. Wenn du Angebote für eine Anschlussfinanzierung vergleichen möchtest, kannst du das zum Beispiel über Dr. Klein * tun. Hol dir aber immer auch das Angebot deiner Hausbank und vergleiche den Effektivzins.
Teil 4: Forward-Darlehen: Zins heute sichern, später zahlen
Mit einem Forward-Darlehen schließt du heute einen Vertrag für eine Anschlussfinanzierung ab, die erst in einigen Jahren beginnt. Der Zins steht ab Vertragsschluss fest. Dafür verlangen die Banken einen Aufschlag, der umso höher ausfällt, je länger die Vorlaufzeit ist.
Ein Forward-Darlehen ist im Kern eine Versicherung gegen steigende Zinsen. Wie bei jeder Versicherung zahlst du einen Preis, auch wenn der Schadensfall nicht eintritt. Fallen die Zinsen bis zum Start, bist du trotzdem an den vereinbarten Zins gebunden. Und es ist verbindlich: Wer das Darlehen später nicht abnimmt, muss in der Regel eine Entschädigung zahlen.
So denke ich über Forward-Darlehen
- Sinnvoll finde ich es, wenn meine Rechnung bei noch höheren Zinsen nicht mehr aufgehen würde.
- Weniger nötig ist es, wenn ich bei der Anschlussfinanzierung genug Puffer habe oder einen Teil sofort tilgen kann.
- Ich vergleiche immer den Aufschlag mit dem Risiko, das ich damit abgebe.
Teil 5: Zinsbindung, Tilgung und Sondertilgung richtig einstellen
Bei höheren Zinsen werden drei Stellschrauben wichtiger als früher:
- Zinsbindung: Bei Heimziel lagen die Top-5-Sollzinsen am 23.10.2026 bei 4,39 % für 5 Jahre, 4,35 % für 10 Jahre, 4,56 % für 15 Jahre und 4,65 % für 20 Jahre. Eine kurze Bindung ist also derzeit kaum günstiger als zehn Jahre. Eine längere Bindung kostet etwas mehr, gibt mir aber länger Planungssicherheit.
- Tilgung: Je höher der Zins, desto weniger bleibt von einer festen Rate für die Tilgung übrig. Ich achte darauf, dass die Restschuld am Ende der Zinsbindung deutlich niedriger ist als heute. Sonst schiebe ich das Zinsrisiko einfach in die nächste Runde.
- Sondertilgung und Tilgungssatzwechsel: Ein Recht auf Sondertilgungen oder einen Wechsel des Tilgungssatzes hilft, wenn Mieten steigen oder mal mehr Geld übrig ist. Manche Banken bieten das kostenlos an, andere verlangen einen Zinsaufschlag. Das frage ich immer konkret nach.
Ganz wichtig bleibt für mich der Puffer. Wenn eine Rate steigt und gleichzeitig eine Reparatur oder ein Leerstand kommt, hilft keine Zinsprognose. Deshalb liegt bei mir immer ein Teil der Reserve als Liquiditätspuffer auf dem Tagesgeld. Wie wichtig das ist, habe ich auch in meinem Artikel über die häufigen Fehler beim Immobilien-Investment beschrieben.
Teil 6: Meine Checkliste als Vermieter bei Zinsen über 4 %
Diese Punkte gehe ich für jede Finanzierung einmal durch, bevor ich irgendetwas unterschreibe:
- Wann endet die Zinsbindung, und wie hoch ist die Restschuld laut Tilgungsplan zu diesem Zeitpunkt?
- Wie hoch wäre meine Rate, wenn ich die Restschuld heute zu 4,5 % weiterfinanzieren müsste?
- Trägt die Nettokaltmiete nach nicht umlagefähigen Kosten noch die Zinsen? Und wie viel lege ich monatlich drauf?
- Habe ich die Miete zuletzt geprüft, und ist eine Anpassung im gesetzlichen Rahmen möglich?
- Kann ich die Restschuld vor der Anschlussfinanzierung durch Sondertilgungen senken?
- Lohnt sich ein Forward-Darlehen für mich, oder reicht mein Puffer, um das Zinsrisiko selbst zu tragen?
- Habe ich mindestens zwei, besser drei Angebote, und vergleiche ich den Effektivzins?
- Sind meine Unterlagen aktuell, damit ich bei einem guten Angebot schnell reagieren kann?
- Reicht mein Liquiditätspuffer für Reparaturen, Leerstand und eine höhere Rate?
Für Punkt 8 hilft dir mein Artikel Immobilien Investment Teil 2: Unterlagen. Dort zeige ich, wie ich meine Unterlagen für die Bank strukturiere. Wer noch ganz am Anfang steht, findet in Teil 1: Vorbereitung die Grundlagen.
Fazit: Höhere Zinsen sind kein Grund zur Panik, aber zum Nachrechnen
Bauzinsen über 4 % verändern die Rechnung für Vermieter spürbar. Neue Käufe tragen sich schwerer, und bei der Anschlussfinanzierung kann die Rate deutlich steigen. Gleichzeitig ziehen die Mieten an, und die Kaufpreise im Bestand steigen nur langsam. Für gut vorbereitete Käufer kann das auch eine Chance sein.
Ich versuche nicht, den perfekten Zeitpunkt zu erwischen. Ich rechne mit dem heutigen Zins, plane einen Puffer ein und kümmere mich frühzeitig um auslaufende Zinsbindungen. Wie gehst du gerade mit den höheren Zinsen um: Wartest du ab, oder sicherst du dir schon jetzt deine Anschlussfinanzierung? Schreib es gerne in die Kommentare.
Mit * gekennzeichnete Links sind Affiliate-Links (financeAds). Klickst du darauf und schließt einen Vertrag ab, erhalte ich eine Provision – für dich ändert sich der Preis bzw. die Kondition nicht.
Quellen (abgerufen am 21. und 23.10.2026): Heimziel, Bauzinsen heute (Stand 23.10.2026) · Dr. Klein, Bauzinsen aktuell (Stand 23.10.2026) · Interhyp, Bauzinsen aktuell (Stand 15.10.2026) · ImmoScout24 WohnBarometer Q3 2026 (02.10.2026) · Haufe zum Empirica-Index Q3 2026 (16.10.2026) · § 489 BGB.
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Finanzierungs-, Steuer- oder Rechtsberatung. Die Beispielrechnung verwendet runde Annahmen und keine echten Konditionen. Zinsen ändern sich täglich; dein persönlicher Zins hängt unter anderem von Eigenkapital, Bonität, Objekt und Beleihung ab. Eine vermietete Immobilie ist mit Risiken verbunden, etwa Leerstand, Mietausfall, Reparaturen und steigenden Finanzierungskosten bei der Anschlussfinanzierung. Zinsprognosen sind unverbindliche Einschätzungen der genannten Quellen. Die Angaben beruhen auf den genannten Quellen mit Stand Oktober 2026. Lass dich im Zweifel unabhängig beraten.