Als die Riester-Rente eingeführt wurde, fanden viele sie in der Theorie gut und in der Praxis zäh: Garantien, die Rendite kosten, Abschlussgebühren und Verträge, die kaum jemand wirklich verstanden hat. Ich selbst baue mein Vermögen seit etwa 2015 lieber über mein eigenes flatex-Depot und über vermietete Wohnungen auf – einfach, weil ich dort selbst entscheide, was mit meinem Geld passiert.
Ab dem 1. Januar 2027 ändert sich die geförderte private Altersvorsorge grundlegend. Riester wird für Neuverträge abgelöst, und zum ersten Mal fördert der Staat ein Altersvorsorgedepot ohne Garantie – also auch einen ETF-Sparplan mit Zulagen. Das hat meine Aufmerksamkeit geweckt.
In diesem Artikel schreibe ich auf, was laut Bundesregierung und Bundesfinanzministerium feststeht, wie die neuen Zulagen funktionieren und worauf ich achten werde, bevor ich einen Vertrag abschließe. Konkrete Anbieter-Konditionen findest du hier bewusst nicht: Die Produkte starten erst 2027, und vieles ist noch nicht veröffentlicht.
Teil 1: Was sich ab 2027 ändert
Die Reform ist beschlossen: Der Bundestag hat sie am 27. März 2026 verabschiedet, der Bundesrat hat am 8. Mai 2026 zugestimmt. Umgesetzt wird sie zum 1. Januar 2027 – ab dann dürfen Banken, Broker und Versicherer die neuen Produkte anbieten.
Die wichtigsten Punkte in Kürze:
- Altersvorsorgedepot ohne Garantie: Gefördert werden künftig auch Depots, in denen zum Beispiel ETFs bespart werden. Welche Anlagen erlaubt sind, regelt eine Positivliste.
- Standarddepot: Jeder Anbieter muss zusätzlich ein besonders einfaches Standardprodukt anbieten. Dessen Effektivkosten sind auf 1,0 % pro Jahr gedeckelt.
- Garantieprodukte bleiben: Wer Sicherheit will, kann weiter ein Produkt mit 100 % oder neu 80 % Beitragsgarantie wählen.
- Mehr Förderberechtigte: Neben Arbeitnehmern sind künftig grundsätzlich auch Selbstständige, Gewerbetreibende und Freiberufler förderberechtigt.
- Riester läuft aus: Ab 2027 werden keine neuen Riester-Verträge mehr abgeschlossen. Bestehende Verträge laufen weiter.
Ein Punkt ist noch offen: Das Gesetz erlaubt zusätzlich ein Standarddepot, das ein öffentlicher Träger anbietet. Dafür braucht es aber eine eigene Verordnung der Bundesregierung, und die gibt es bis heute nicht. Laut Berichten vom Oktober 2026 steht noch nicht einmal fest, wer das Angebot betreiben soll. Ein Start zum 1. Januar 2027 gilt deshalb als unwahrscheinlich, und ob das staatliche Depot überhaupt kommt, ist offen.
Teil 2: Die neuen Zulagen – einfacher als bei Riester
Bei Riester musste man einen Mindesteigenbeitrag abhängig vom Einkommen ausrechnen, sonst wurde die Zulage gekürzt. Das fällt weg. Künftig gilt eine einfache Staffel:
- Grundzulage: 50 Cent für jeden Euro Eigenbeitrag bis 360 € im Jahr, für jeden weiteren Euro bis 1.800 € dann 25 Cent. Maximal sind das 540 € Grundzulage pro Jahr.
- Kinderzulage: 1 € für jeden eingezahlten Euro bis 300 € im Jahr, also bis zu 300 € pro Kind. Die volle Kinderzulage gibt es schon ab 25 € im Monat.
- Berufseinsteigerbonus: Wer vor dem 25. Geburtstag abschließt, bekommt einmalig 200 € zusätzlich.
- Mindestbeitrag: 120 € im Jahr, also 10 € im Monat.
- Obergrenze: Einzahlen kannst du bis 6.840 € im Jahr, gefördert werden davon aber nur 1.800 €.
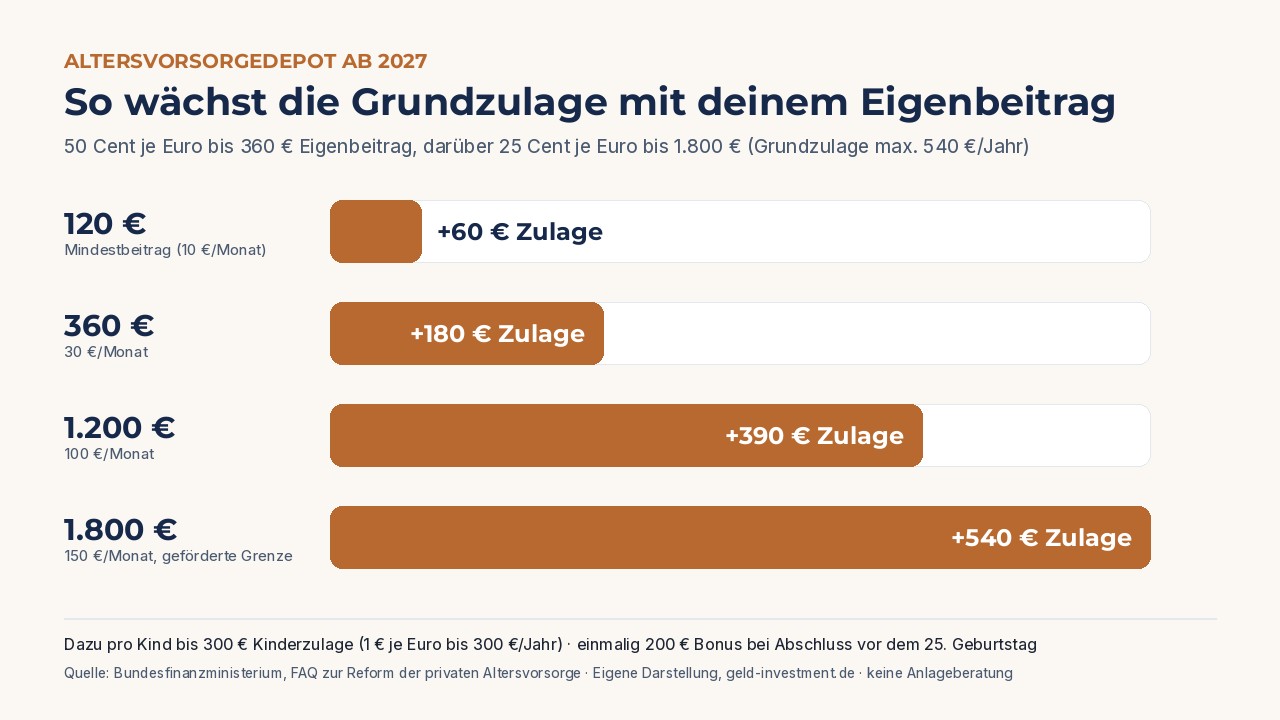
So sieht das für einige Eigenbeiträge aus. Die Werte sind mit der offiziellen Staffel selbst nachgerechnet:
| Eigenbeitrag pro Jahr | Grundzulage | mit einem Kind (+ Kinderzulage) |
|---|---|---|
| 120 € (10 €/Monat) | 60 € | 180 € |
| 300 € (25 €/Monat) | 150 € | 450 € |
| 1.200 € (100 €/Monat) | 390 € | 690 € |
| 1.800 € (150 €/Monat) | 540 € | 840 € |
Was mir daran auffällt: Prozentual am stärksten gefördert werden kleine Beiträge, vor allem mit Kindern. Wer viel einzahlt, bekommt über die Zulage hinaus eventuell noch einen Steuervorteil, denn das Finanzamt prüft wie bisher, ob der Sonderausgabenabzug günstiger ist. Wie viel das bei dir ausmacht, hängt von deinem Steuersatz ab. Das kann ich hier nicht pauschal beantworten.
Was ich mir merke
- Die Zulage fließt direkt in den Vertrag, nicht auf mein Konto.
- Ab 1.800 € Eigenbeitrag gibt es keine zusätzliche Zulage mehr.
- Für die volle Kinderzulage reichen 25 € im Monat.
Teil 3: Altersvorsorgedepot, Standarddepot oder Garantieprodukt?
Es wird drei Wege geben. Für mich unterscheiden sie sich vor allem darin, wie viel ich selbst entscheiden will und wie viel Schwankung ich aushalte.
- Altersvorsorgedepot: Keine Garantie, dafür freie Auswahl aus den erlaubten Anlagen, zum Beispiel ETFs. Das ist am nächsten an dem, was ich heute in meinem Depot mache, nur eben gefördert und bis zur Rente gebunden.
- Standarddepot: Der Anbieter legt zwei Fonds fest, einen vorsichtigeren und einen chancenreicheren. In den Jahren vor der Rente wird automatisch in den vorsichtigeren Fonds umgeschichtet, wenn du nichts anderes festlegst. Die Kosten sind auf 1,0 % im Jahr begrenzt. Das ist gedacht für Leute, die sich nicht selbst um die Anlage kümmern wollen.
- Garantieprodukt: Zu Rentenbeginn stehen mindestens 100 % oder 80 % der eingezahlten Beiträge zur Verfügung. Die Garantie kostet Rendite, weil der Anbieter vorsichtiger anlegen muss.
Zum Kostendeckel beim Standarddepot ein Beispiel aus den FAQ des Ministeriums: Bringt die Anlage 5 % vor Kosten und liegen die Effektivkosten bei 1,0 %, bleiben 4 % übrig. Über Jahrzehnte ist das ein großer Unterschied. Genau deshalb würde ich bei einem freien Altersvorsorgedepot sehr genau auf die Kosten schauen, denn dort gilt der Deckel nicht automatisch.
Teil 4: Die Haken, die ich nicht übersehen will
Förderung ist schön, aber sie hat einen Preis: Das Geld ist gebunden. Das ist für mich der wichtigste Unterschied zu meinem normalen Depot, aus dem ich jederzeit verkaufen kann.
- Auszahlung frühestens mit 65: Die Auszahlungsphase beginnt frühestens mit 65 und spätestens mit 70 Jahren. Früher geht es nur, wenn du schon vorher eine gesetzliche Altersrente oder eine Beamtenversorgung bekommst.
- Vorzeitig rausholen kostet: Löst du gefördertes Vermögen außerhalb der erlaubten Fälle auf, musst du die Zulagen und Steuervorteile zurückzahlen. Erlaubt sind unter anderem eine Entnahme für selbst genutztes Wohneigentum, wenn der Vertrag das anbietet, und zu Rentenbeginn eine Teilauszahlung von bis zu 30 %.
- Nachgelagerte Besteuerung: In der Ansparphase fallen keine Steuern auf Erträge an. Dafür werden die Auszahlungen im Alter mit deinem persönlichen Steuersatz versteuert.
- Vererben: Das Vermögen ist vererbbar, aber die Erben müssen die Förderung zurückzahlen. Ausnahme: Es wird auf einen Vertrag des überlebenden Ehepartners übertragen.
- Ruhestand im Ausland: Ziehst du in der Auszahlungsphase außerhalb von EU und EWR, gilt das als schädliche Verwendung, und die Förderung muss zurück.
Positiv finde ich, dass die Auszahlung flexibler wird. Neben einer lebenslangen Rente gibt es einen Auszahlungsplan, der mindestens bis zum 85. Lebensjahr läuft. Was dabei übrig bleibt, ist vererbbar, mit der oben genannten Rückzahlung der Förderung.
Teil 5: Und wenn du schon einen Riester-Vertrag hast?
Kündigen musst du nichts. Für Riester-Verträge, die vor dem 1. Januar 2027 abgeschlossen werden, gilt Bestandsschutz. Laut Bundesfinanzministerium hast du drei Möglichkeiten:
- Weiterlaufen lassen wie bisher, mit der alten Förderung.
- Nur in die neue Förderung wechseln: Per Erklärung gegenüber deinem Anbieter behältst du den Vertrag, bekommst aber die neuen, beitragsabhängigen Zulagen. Dafür brauchst du die Zustimmung deines Anbieters nicht.
- In einen neuen Vertrag wechseln, zum Beispiel in ein Altersvorsorgedepot. Die bisherige Förderung musst du dabei nicht zurückzahlen, es können aber Wechsel-, Abschluss- und Vertriebskosten anfallen.
Welche Variante sich lohnt, hängt davon ab, wie hoch deine Zulage nach altem und nach neuem Recht wäre und was dein Vertrag kostet. Das Ministerium verweist dafür auf die Verbraucherzentralen, die Deutsche Rentenversicherung und Stiftung Warentest. Ein Zurück in die alte Förderung gibt es nach einem Wechsel nicht mehr.
Gut finde ich die neuen Wechselregeln: Abschlusskosten müssen künftig über die gesamte Ansparphase verteilt werden. Ab fünf Jahren nach Abschluss muss der alte Anbieter einen Wechsel kostenlos ermöglichen, und der neue Anbieter darf höchstens 150 € Verwaltungspauschale verlangen.
Teil 6: Meine Checkliste, bevor ich 2027 abschließe
Ich werde nicht am 2. Januar das erstbeste Angebot nehmen. Sobald die Anbieter ihre Produkte und Preise veröffentlichen, gehe ich diese Liste durch:
- Ist der Vertrag beim Bundeszentralamt für Steuern zertifiziert? Ohne Zertifizierung keine Förderung.
- Wie hoch sind die Effektivkosten insgesamt, also Depot, Fonds und Vertrag zusammen?
- Welche ETFs oder Fonds kann ich wählen, und passen sie zu meiner bisherigen Anlage?
- Wie werden Abschluss- und Vertriebskosten verteilt, und was kostet ein späterer Wechsel?
- Bietet der Vertrag die Entnahme für selbst genutztes Wohneigentum an, falls mir das wichtig ist?
- Welche Auszahlungsvarianten gibt es: Rente, Auszahlungsplan, Teilkapital?
- Passt der Betrag zu meiner Lage? Mein Notgroschen und frei verfügbares Geld kommen zuerst.
Den letzten Punkt nehme ich besonders ernst. Als Vermieter weiß ich, wie schnell eine Reparatur oder eine Sonderumlage kommt. Gebundenes Geld hilft dann nicht. Deshalb bleibt bei mir ein Teil immer flexibel, ein Liquiditätspuffer auf dem Tagesgeld und ein normales Depot, aus dem ich jederzeit verkaufen kann.
Was ich bis zum Start mache
Bis Januar 2027 gibt es die neuen Verträge noch nicht. Warten heißt für mich aber nicht, nichts zu tun. Ich spare weiter regelmäßig in mein normales Depot. Das ist nicht gefördert, dafür bleibt das Geld jederzeit verfügbar, und genau diese Flexibilität will ich neben einem gebundenen Altersvorsorgedepot behalten.
Wenn du noch gar kein Depot hast, ist jetzt eine gute Zeit, dich mit dem Thema vertraut zu machen. Wie das geht, habe ich in Aktien-Depot erstellen beschrieben. Günstige Anbieter findest du in meinem Depot-Vergleich. Wichtig: Ein normales Depot ist kein Altersvorsorgedepot im Sinne der Reform und bekommt keine Zulagen. Welche Broker 2027 ein zertifiziertes Altersvorsorgedepot anbieten, ist noch offen. Ich ergänze den Artikel, sobald es belastbare Infos gibt.
Fazit
Das Altersvorsorgedepot ist für mich die erste geförderte Altersvorsorge, die wirklich zu meiner Art passt, Geld anzulegen: ETFs statt teurer Garantien, einfache Zulagen statt Mindesteigenbeitrags-Rechnerei. Der Preis dafür ist, dass das Geld bis zur Rente gebunden ist und im Alter versteuert wird.
Ich werde mir die Angebote anschauen, sobald sie da sind, und vor allem auf Kosten, Fondsauswahl und Wechselbedingungen achten. Bis dahin bleibt mein Depot meine Basis. Wie siehst du das: Wechselst du aus Riester, oder wartest du erst einmal ab? Schreib es gerne in die Kommentare.
Quellen (abgerufen am 20.10.2026): Bundesregierung, Fragen und Antworten zur Reform der privaten Altersvorsorge · Bundesfinanzministerium, FAQ zur Reform der geförderten privaten Altersvorsorge. Auf den Vergleichsseiten dieser Website können Affiliate-Links enthalten sein; für dich ändert sich dadurch nichts am Preis.
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Steuer- oder Rechtsberatung. Ein Altersvorsorgedepot ohne Garantie unterliegt Kursschwankungen bis hin zu Verlusten; vergangene Wertentwicklungen sind kein verlässlicher Indikator für die Zukunft. Gefördertes Vermögen ist grundsätzlich bis zur Rente gebunden, und bei schädlicher Verwendung sind Zulagen und Steuervorteile zurückzuzahlen. Die Angaben beruhen auf den genannten Quellen mit Stand Oktober 2026; maßgeblich sind die gesetzlichen Regeln und die Bedingungen des jeweiligen Anbieters. Lass dich im Zweifel unabhängig beraten.