Als Vermieter schaue ich mir den Immobilienmarkt nicht nur an, wenn ich selbst etwas kaufen will. Ich will verstehen, was um meine Wohnungen herum passiert: Ziehen die Kaufpreise wieder an? Bleiben Wohnungen länger im Angebot? Und wie stark steigen die Mieten, die neue Verträge hergeben?
Ende 2026 lese ich den Markt so: Wer kaufen möchte, stößt weiter auf Finanzierungskosten um die 4 % und mehr. Die Nachfrage nach Kaufobjekten bleibt dadurch gebremst, und die Kaufpreise treten weitgehend auf der Stelle. In manchen teuren Städten gehen sie sogar etwas zurück. Gleichzeitig weichen mehr Haushalte auf den Mietmarkt aus. Die Angebotsmieten ziehen wieder an.
Das ist keine Kaufempfehlung und keine Prognose, sondern meine persönliche Lesart als Privatanleger mit vermieteten Wohnungen. Die Zahlen habe ich am 10. November 2026 selbst bei den genannten Quellen nachgelesen. Wie sich die Bauzinsen auf eine konkrete Finanzierung und die Anschlussfinanzierung auswirken, habe ich ausführlicher in meinem Artikel Bauzinsen über 4 %: Was das für mich als Vermieter heißt beschrieben. Hier geht es um das größere Bild: Kaufpreise, Mieten und was das für mich als Vermieter heißt.
Teil 1: Was die Kaufpreise Ende 2026 wirklich machen
Der IW-Wohnindex für das dritte Quartal 2026 von Pekka Sagner und Michael Voigtländer beschreibt genau dieses Bild. Die Kaufpreise für Eigentumswohnungen lagen um 0,3 % über dem Vorjahresquartal, Ein- und Zweifamilienhäuser um 0,4 %. Seit 2023 bewegen sich die Preise damit weitgehend seitwärts. Gegenüber dem Höchststand von 2022 liegen sie laut IW gut 10 % niedriger.
Regional wird der Unterschied deutlicher. Bei Eigentumswohnungen sanken die Preise in den Top-7-Städten um 0,8 %, während sie in den übrigen Großstädten um 1,2 % stiegen. Bei Ein- und Zweifamilienhäusern fiel der Rückgang in den Top-7-Städten mit 2,3 % am stärksten aus. In den zehn größten Städten reicht die Spanne bei Eigentumswohnungen von plus 3,5 % in Essen bis minus 3,9 % in Stuttgart:
| Stadt (IW-Wohnindex Q3/2026) | Kaufpreise Eigentumswohnungen zum Vorjahresquartal |
|---|---|
| Essen | +3,5 % |
| München | −0,7 % |
| Leipzig | −1,0 % |
| Köln | −1,3 % |
| Berlin | −2,0 % |
| Stuttgart | −3,9 % |
Das IW führt das vor allem auf höhere Finanzierungskosten zurück: Seit Anfang 2026 seien die Pfandbriefrenditen bei zehnjähriger Bindung um fast 70 Basispunkte gestiegen, bei kurzen Laufzeiten um mehr als 100. Weniger Kaufnachfrage heißt: Die Preise können kaum steigen.
Für mich als Vermieter heißt das nicht automatisch „jetzt ist alles günstig“. Es heißt nur: Der Markt ist gespalten. Eine bundesweite Durchschnittszahl sagt wenig über die Straße, in der eine Wohnung steht. In Stuttgart sieht die Lage anders aus als in Essen, und selbst innerhalb einer Stadt entscheidet die Mikrolage.
Was ich daraus mitnehme
- Kaufpreise bewegen sich seit 2023 seitwärts, nicht in einem neuen Boom.
- In mehreren teuren Großstädten geben Eigentumswohnungen sogar nach.
- Ohne Blick auf die konkrete Lage sagt der Bundesdurchschnitt wenig.
Teil 2: Warum die Angebotsmieten weiter ziehen
Während die Kaufpreise stocken, ziehen die Mieten an. Im IW-Wohnindex stiegen die Angebotsmieten im dritten Quartal 2026 um 4,5 % gegenüber dem Vorjahresquartal und um 1,2 % gegenüber dem Vorquartal.
Die Mieten stiegen in allen Regionstypen. Den höchsten Zuwachs verzeichnete das Umland der Top-7-Städte mit 5,2 %, in den übrigen Großstädten waren es 4,4 %. Unter den großen Städten war Hamburg mit 6,8 % besonders dynamisch, gefolgt von Köln mit 5,3 % und Essen mit 4,9 %. Seit 2022 sind die Mieten in Berlin laut IW mit 29,5 % am stärksten gestiegen, in Stuttgart mit 16,7 % am schwächsten.
Der GREIX-Mietpreisindex des Kiel Instituts für Weltwirtschaft bestätigt die Richtung, mit etwas anderen Zahlen. Im dritten Quartal 2026 stiegen die Angebotsmieten im Durchschnitt von 37 Städten und Regionen nominal um 1,2 % zum Vorquartal und um 3,7 % zum Vorjahresquartal. Das war der stärkste Quartalsanstieg seit dem ersten Quartal 2025. Inflationsbereinigt bleiben plus 0,3 % zum Vorquartal und plus 0,7 % zum Vorjahr. Getragen wird der Anstieg vor allem von Bestandswohnungen, die neu angeboten werden (plus 1,2 % zum Vorquartal, plus 3,7 % zum Vorjahr); Neubaumieten stiegen um 0,6 % bzw. 3,3 %. Der GREIX-Durchschnitt lag bei 14,60 € je Quadratmeter, am teuersten blieb München mit 23,70 €. Für Hamburg nennt der GREIX im Jahresvergleich plus 6,7 %, das IW plus 6,8 %.
Wichtig: Sowohl das IW als auch der GREIX messen Angebotsmieten, also Inserate für neue Verträge. Das ist nicht dasselbe wie die Miete, die ein langjähriger Mieter schon zahlt. Eine unbelegte Zahl wie „Bestandsmieten plus 10,2 %“ habe ich in diesen Quellen nicht gefunden und verwende ich deshalb nicht.
Für bestehende Mietverhältnisse gelten weiter gesetzliche Grenzen. Eine höhere Angebotsmiete in der Nachbarschaft heißt nicht, dass ich meine laufenden Verträge einfach anheben kann. Was sich bei Indexmiete und möblierten Wohnungen geändert hat, habe ich im Artikel zur Mietrechtsreform beschrieben.
Teil 3: Wo die Bauzinsen jetzt stehen
Die Kaufzurückhaltung hängt vor allem an den Zinsen. Ich schaue mir nie nur eine Quelle an, weil jede etwas anderes misst: einmal einen Durchschnitt, einmal die besten Konditionen, dazu unterschiedliche Musterfälle bei Darlehenshöhe und Beleihung.
| Quelle | Stand | 10 Jahre Zinsbindung | Weitere Werte |
|---|---|---|---|
| Hypofriend | 09.11.2026 | 4,26 % | 5 J. 4,25 %, 15 J. 4,41 %, 20 J. 4,45 %; 29.10. noch 4,39 %; vor 6 Monaten 3,90 %; Bund 3,26 % |
| Verivox (Durchschnitt) | 11/2026 | 4,40 % | 5 J. 4,34 %, 15 J. 4,52 %, 20 J. 4,62 % („höchster Stand seit über 15 Jahren“) |
| Baufi-Zentrum Baden (Topzins) | 05.11.2026 | 3,96 % Soll / 4,06 % effektiv | Vorwoche 4,08 % Soll; 15 J. 4,17 / 4,27 %; 20 J. 4,25 / 4,35 % |
| Dr. Klein (Topzins) | 10.11.2026 | 3,91 % Soll / 4,01 % effektiv | 5 J. 3,97 / 4,09 %; 15 J. 4,07 / 4,17 %; 20 J. 4,16 / 4,26 % |
Das Bild ist klar genug: Seit Ende Oktober haben die Konditionen etwas nachgegeben – bei Hypofriend von 4,39 % am 29. Oktober auf 4,26 % am 9. November. In sechs Monaten ist derselbe Zehnjahreszins aber von 3,90 % auf 4,26 % gestiegen. Unter der Oberfläche bleiben die Zinsen um 4 % und darüber. Verivox nennt den Durchschnitt von 4,40 % bei zehn Jahren den höchsten Stand seit über 15 Jahren.
Auffällig ist der Abstand zwischen zehn und zwanzig Jahren. Bei Verivox kosten 20 Jahre derzeit nur rund 0,2 Prozentpunkte mehr als 10 Jahre. Beim Topzins des Baufi-Zentrums Baden sind es rund 0,29 Prozentpunkte, bei Dr. Klein 0,25 Prozentpunkte. Eine längere Bindung ist damit gerade kein teurer Luxus. Ob sie zu dir passt, hängt trotzdem von Tilgung, Puffer und Lebensplanung ab.
Der Einlagensatz der EZB liegt seit dem 16. September 2026 bei 2,50 %. Die nächste geldpolitische Sitzung endet am 17. Dezember 2026, danach folgt die Pressekonferenz. Was danach passiert, ist Erwartung, keine Tatsache. Die LBBW erwartet bis Ende des ersten Quartals 2027 zwei Zinsschritte auf 3,00 % – das ist eine Prognose. Der Expertenrat von Dr. Klein rechnet bis Jahresende 2026 mit stabilen bis leicht steigenden Bauzinsen und einem Korridor von 4,0 % bis 4,5 % für den besten Zehnjahreszins – ebenfalls eine Prognose. Ich plane mit dem heutigen Niveau und nicht mit der Hoffnung auf ein schnelles Zinstief.
Wie du eine Anschlussfinanzierung vorbereitest und worauf ich bei der Rate achte, steht ausführlich in meinem Artikel zu den Bauzinsen für Vermieter. Diesen Teil wiederhole ich hier nicht.
Teil 4: Rechenbeispiel: Mietrendite gegen den Zins
Wichtig: Das ist eine Beispielrechnung mit runden Zahlen, keine echten Konditionen und kein Angebot. Ich habe die Zinsen absichtlich geglättet, damit die Rechnung nachvollziehbar bleibt. Sie liegen ungefähr im aktuellen Marktkorridor, sind aber nicht die Werte aus der Tabelle oben und nicht die Kondition einer bestimmten Bank. Bei dir sehen Kaufpreis, Miete, Eigenkapital und Zins anders aus.
Angenommen, du prüfst eine vermietete Wohnung für 300.000 €. Die Kaltmiete beträgt 1.000 € im Monat, also 12.000 € im Jahr. Das ist eine Bruttomietrendite von 4,0 % auf den Kaufpreis. Für Verwaltung, Instandhaltung und eine kleine Leerstandsreserve, die du nicht auf den Mieter umlegen kannst, setze ich 150 € im Monat an. Nach diesen Kosten bleiben 850 €, also 10.200 € im Jahr – eine Nettomietrendite von 3,4 %. Finanziert werden 240.000 €, 60.000 € bringst du als Eigenkapital mit. Getilgt wird mit 2 % anfänglich. Kaufnebenkosten lasse ich hier bewusst außen vor; sie würden die Rendite auf das eingesetzte Kapital weiter senken.
| Beispielzins (keine echten Konditionen) | Zinsen im ersten Monat | Monatsrate inkl. 2 % Tilgung | Cashflow vor Steuern* |
|---|---|---|---|
| 4,3 % · 10 Jahre Zinsbindung | 860 € | 1.260 € | −410 € |
| 4,6 % · 20 Jahre Zinsbindung | 920 € | 1.320 € | −470 € |
* 1.000 € Kaltmiete minus 150 € nicht umlagefähige Kosten minus Monatsrate. Ohne Steuern, Leerstand, Reparaturen und Kaufnebenkosten. Eigene Beispielrechnung mit runden Zahlen, keine echten Konditionen.
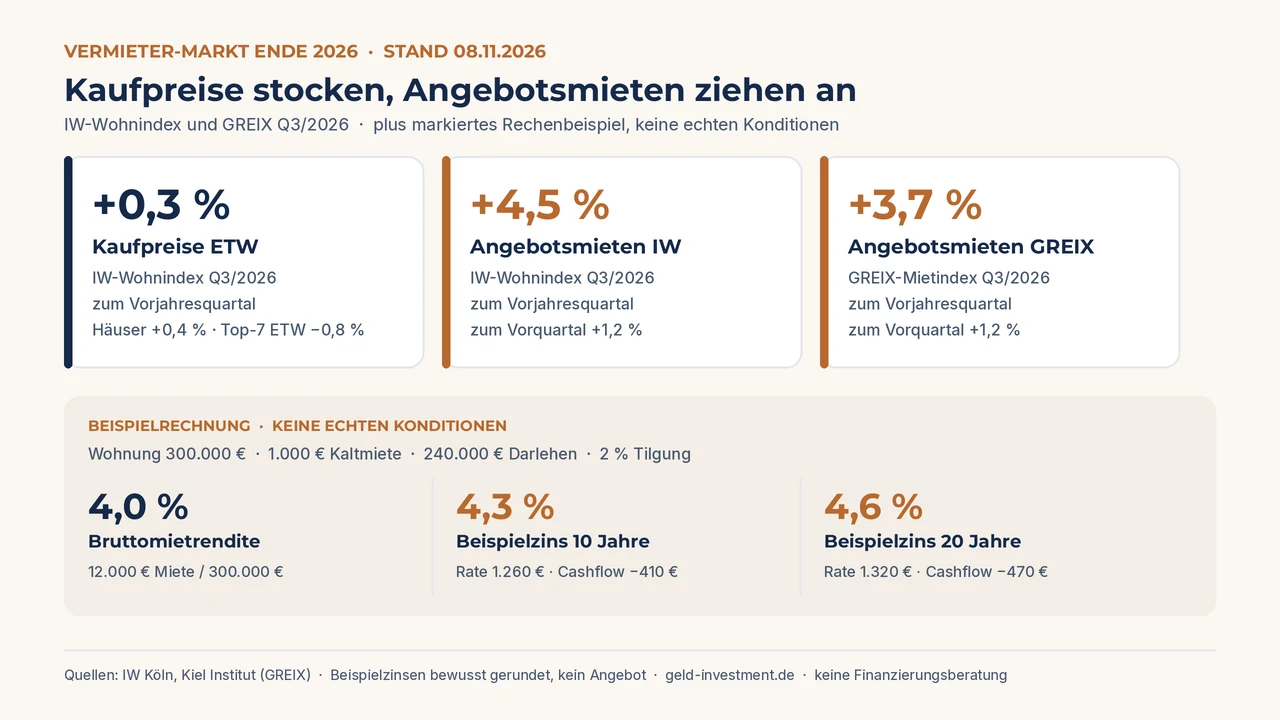
Was mich an dieser Rechnung beschäftigt: Die Bruttomietrendite von 4,0 % liegt unter beiden Beispielzinsen. Nach Kosten deckt die Miete von 850 € die Zinsen von 860 € bei 4,3 % gerade so nicht mehr. Bei 4,6 % liegen die Zinsen schon 70 € darüber. Die Tilgung von 400 € kommt noch dazu, deshalb ist der Cashflow in beiden Zeilen negativ.
Natürlich ist Tilgung kein verlorenes Geld, sie baut Vermögen auf. Schuldzinsen kannst du als Vermieter grundsätzlich als Werbungskosten ansetzen; wie viel das bringt, hängt von deinem Steuersatz ab. Trotzdem gilt für mich weiter, was ich schon zum Vermögensaufbau mit Immobilien geschrieben habe: Eine Wohnung muss mir einen tragbaren Cashflow bringen. Geht die Rechnung beim heutigen Zins nicht auf, warte ich nicht auf eine bessere Prognose.
Der Vergleich zwischen langer und kurzer Bindung ist in diesem Beispiel überschaubar: 20 Jahre kosten 60 € mehr im Monat als 10 Jahre. Dafür wäre der Zins doppelt so lange fest. Ob dir diese 60 € die zusätzliche Sicherheit wert sind, kannst nur du beantworten. Eine Faustregel zum Mitnehmen: Bei 240.000 € Darlehen kostet jeder Zehntelprozentpunkt Zins 240 € im Jahr, also 20 € im Monat.
Teil 5: Was ich im Bestand und bei einem Kauf prüfe
Ich trenne dabei zwei Situationen, die oft in einen Topf geworfen werden: Wohnungen, die ich schon habe, und einen möglichen neuen Kauf. Aus dem Marktbild ergibt sich für mich keine pauschale Handlungsanweisung.
Im Bestand schaue ich zuerst auf die Finanzierung und erst danach auf die Miete. Wann endet meine Zinsbindung, und wie hoch wäre die Rate, wenn ich die Restschuld heute zu einem Zins um 4 % weiterfinanzieren müsste? Diesen Teil habe ich im Artikel zu den Bauzinsen für Vermieter genauer aufgeschrieben. Zusätzlich halte ich die laufende Miete neben die lokalen Angebotsmieten – nicht um automatisch zu erhöhen, sondern um zu sehen, ob eine Anpassung im gesetzlichen Rahmen überhaupt möglich wäre.
Bei einem möglichen Kauf rechne ich mit dem Zins von heute, nicht mit dem Zins, den ich mir wünsche. Die Wohnung muss bei der aktuellen Rate, nach nicht umlagefähigen Kosten und mit einem Puffer für Leerstand tragen. Ob die Preise in der jeweiligen Stadt gerade leicht sinken oder leicht steigen, ist für mich nur der Rahmen. Entscheidend bleiben Lage, Zustand, Mietvertrag und die eigene Finanzierung. Die typischen Stolpersteine habe ich in den häufigen Fehlern beim Immobilien-Investment gesammelt. Wer sich erst grundsätzlich einlesen will, findet in meinen Notizen zu Immobilien-Büchern die Titel, die ich selbst nützlich fand.
Ich selbst habe meine Finanzierungen nie nur mit einer Bank besprochen. Für Vermittler, die viele Banken gleichzeitig abfragen, habe ich schon in früheren Artikeln Dr. Klein genannt, weil ich dort mit meinem Berater zufrieden bin. Wenn du Konditionen für eine Anschlussfinanzierung oder einen möglichen Kauf vergleichen möchtest, kannst du das zum Beispiel über Dr. Klein * tun (Anzeige). Hol dir aber immer auch das Angebot deiner Hausbank und vergleiche den Effektivzins.
Was das für mich heißt
- Im Bestand zählt zuerst die eigene Zinsbindung, nicht der Zeitungsbericht über Kaufpreise.
- Steigende Angebotsmieten ersetzen keine eigene Liquiditätsreserve.
- Ein neuer Kauf muss sich beim heutigen Zins rechnen – nicht bei einem erhofften Zins von morgen.
Teil 6: Meine Checkliste zum Markt Ende 2026
Diese Punkte gehe ich durch, wenn ich den Markt und meine Wohnungen gegeneinander halte:
- Kaufpreise und Angebotsmieten getrennt lesen: bundesweit seitwärts bei den Preisen, klares Plus bei neuen Mietinseraten.
- Die eigene Stadt und Lage prüfen, nicht nur den Bundesdurchschnitt.
- Angebotsmieten nicht mit der Miete aus einem laufenden Vertrag verwechseln.
- Datum und Restschuld meiner Zinsbindung notieren und die mögliche neue Rate grob rechnen.
- Bei einem möglichen Kauf Bruttomietrendite, nicht umlagefähige Kosten und Rate beim heutigen Zins gegeneinander stellen.
- Zehn und zwanzig Jahre Zinsbindung mit derselben Tilgung vergleichen, statt nur auf den etwas günstigeren kurzen Zins zu schauen.
- Mindestens das Angebot der Hausbank und ein weiteres Angebot einholen und den Effektivzins vergleichen.
- Einen Puffer für Reparaturen, Leerstand und eine höhere Rate bereithalten.
Häufige Fragen zum Vermietermarkt Ende 2026
Steigen die Kaufpreise 2026 noch?
Im dritten Quartal 2026 eher kaum. Der IW-Wohnindex zeigt bei Eigentumswohnungen plus 0,3 % zum Vorjahresquartal, in den Top-7-Städten minus 0,8 %. Seit 2023 bewegen sich die Preise weitgehend seitwärts. Lokal kann das deutlich abweichen.
Warum steigen die Mieten, obwohl die Kaufpreise stocken?
Höhere Finanzierungskosten halten Käufer zurück. Mehr Haushalte bleiben Mieter. Das IW misst bei den Angebotsmieten plus 4,5 % zum Vorjahr, der GREIX plus 3,7 %. Das betrifft neue Inserate, nicht automatisch jeden bestehenden Vertrag.
Lohnt sich jetzt eine lange Zinsbindung?
Das hängt von Rate, Puffer und Planung ab. Der Aufschlag für 20 statt 10 Jahre ist derzeit vergleichsweise klein: rund 0,2 Prozentpunkte im Verivox-Durchschnitt und rund 0,25 bis 0,29 Prozentpunkte bei den genannten Topzinsen. In meinem Beispiel wären das 60 € mehr im Monat. Eine Empfehlung folgt daraus nicht.
Fazit: Der Markt hilft mir beim Einordnen, nicht beim Hoffen
Ende 2026 lese ich als Vermieter ein gespaltenes Bild. Die Kaufpreise treten auf der Stelle oder geben in teuren Städten nach. Die Angebotsmieten ziehen an, weil der Kauf für viele Haushalte zu teuer finanziert ist. Die Bauzinsen haben Anfang November leicht nachgegeben, liegen aber weiter um 4 % und darüber. In meinem Rechenbeispiel reicht eine Bruttomietrendite von 4 % dann nicht, um Zins und Tilgung zu tragen.
Ich versuche nicht, den perfekten Zeitpunkt zu erwischen. Ich rechne mit dem heutigen Zins, plane einen Puffer ein und schaue frühzeitig auf auslaufende Zinsbindungen. Wie liest du den Markt gerade: Wartest du bei einem möglichen Kauf ab, oder prüfst du Objekte trotz der höheren Zinsen? Schreib es gerne in die Kommentare. Was regelmäßiges Sparen über viele Jahre ausmacht, kannst du mit meinem Zinseszinsrechner durchspielen.
Mit * gekennzeichnete Links sind Affiliate-Links (financeAds). Klickst du darauf und schließt einen Vertrag ab, erhalte ich eine Provision – für dich ändert sich der Preis bzw. die Kondition nicht.
Quellen (abgerufen am 10.11.2026): IW-Wohnindex Q3/2026 (Sagner/Voigtländer) · Kiel Institut, GREIX-Mietpreisindex Q3/2026 (15.10.2026) · Hypofriend, Bauzinsen aktuell (Stand 09.11.2026, Seite geprüft 10.11.2026) · Verivox, Baufinanzierung / Durchschnittszinsen 11/2026 · Baufi-Zentrum Baden, BauzinsRadar KW 45/2026 (Zinsen Stand 05.11.2026) · Dr. Klein, Bauzinsen aktuell (Stand 10.11.2026) · EZB, Key ECB interest rates (Einlagensatz 2,50 % ab 16.09.2026) · EZB, Sitzungskalender (geldpolitische Sitzung 16./17.12.2026).
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Finanzierungs-, Steuer- oder Rechtsberatung. Die Beispielrechnung verwendet runde Annahmen und keine echten Konditionen. Zinsen ändern sich täglich; dein persönlicher Zins hängt unter anderem von Eigenkapital, Bonität, Objekt und Beleihung ab. Eine vermietete Immobilie ist mit Risiken verbunden, etwa Leerstand, Mietausfall, Reparaturen, Wertverlust und steigenden Finanzierungskosten. Kaufpreise und Mieten entwickeln sich regional sehr unterschiedlich. Zins- und Marktprognosen sind unverbindliche Einschätzungen der genannten Quellen. Die Angaben beruhen auf den genannten Quellen mit Stand 10.11.2026. Lass dich im Zweifel unabhängig beraten.