Im November setze ich mir jedes Jahr einen Termin in den Kalender: Jahresend-Check. Der Grund ist simpel. Ein paar Dinge rund um Depot und Tagesgeld lassen sich nur bis Silvester regeln, und zwei Fristen enden schon Ende November und Mitte Dezember. Wer sie verpasst, kann sie meist nicht mehr nachholen.
Ich führe mein Depot seit etwa 2015 bei flatex und habe vermietete Wohnungen. Beides erzeugt am Jahresende Papierkram, den ich lieber im November sortiere als am 30. Dezember. Hier ist die Liste, die ich mir jedes Jahr anschaue, in der Reihenfolge der Fristen.
Das ist meine persönliche Checkliste, keine Steuerberatung. Alle Angaben haben eine Quelle und den Stand vom 4. November 2026. Bei deiner Bank können Abläufe und Fristen abweichen.
Teil 1: Welche Fristen gelten bis zum Jahresende?
Zuerst verschaffe ich mir einen Überblick. Für Anleger mit Depot und Tagesgeld sind es im Kern vier Termine:
| Wann | Was und für wen |
|---|---|
| 30. November | Antrag auf Lohnsteuer-Ermäßigung für 2026 – für Arbeitnehmer mit hohen Werbungskosten, Sonderausgaben oder außergewöhnlichen Belastungen |
| 15. Dezember | Verlustbescheinigung bei der Bank beantragen – für Anleger mit Verlusten, vor allem bei mehreren Banken |
| 31. Dezember | Freistellungsaufträge prüfen, gemeinsamer Auftrag für Ehepaare – für alle mit Zinsen, Dividenden oder Kursgewinnen |
| Erster Werktag im Januar | Bank bucht Steuer auf die Vorabpauschale ab, falls kein ausreichender Freistellungsauftrag vorliegt – für alle mit thesaurierenden Fonds oder ETFs |
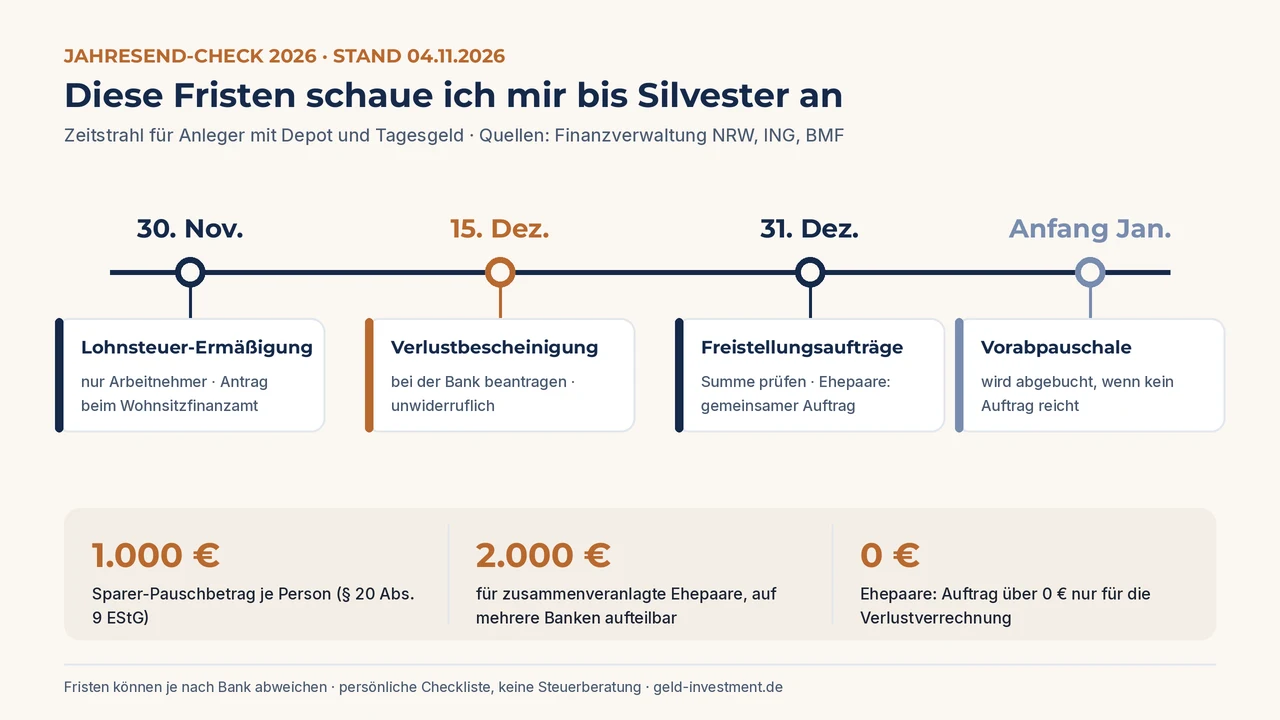
Die Termine habe ich bei den Finanzämtern, bei der ING und im Muster des Bundesfinanzministeriums nachgelesen. Die Quellen stehen unten.
Teil 2: Reicht mein Freistellungsauftrag noch aus?
Mit dem Freistellungsauftrag sagst du deiner Bank: Zieh von meinen Erträgen bis zu diesem Betrag keine Steuer ab. Grundlage ist der Sparer-Pauschbetrag nach § 20 Abs. 9 EStG. Er beträgt 1.000 € pro Person und 2.000 € für zusammenveranlagte Ehepaare und Lebenspartner. Das gilt unverändert auch für 2026. Im Regierungsentwurf zum Einkommensteuerreformgesetz 2027 taucht der Sparer-Pauschbetrag nicht auf. Beschlossen ist dieser Entwurf allerdings noch nicht.
Ohne Freistellungsauftrag wird laut Finanzamt NRW bereits ab dem ersten Euro Steuer abgezogen. Das kannst du dir über die Steuererklärung zurückholen, aber es ist umständlich.
Was ich jedes Jahr prüfe:
- Summe aller Aufträge: Hast du mehrere Banken, lässt sich der Freistellungsauftrag aufteilen. Die Summe darf 1.000 € bzw. 2.000 € nicht übersteigen. Das bestätigst du den Banken sogar schriftlich.
- Verteilung: Liegt der Betrag dort, wo auch die Erträge anfallen? Ein großer Auftrag bei einer Bank mit kaum Erträgen nützt wenig, wenn beim Depot die Dividenden voll versteuert werden.
- Befristung: Nach dem BMF-Muster gilt ein Auftrag bis zum Widerruf oder bis zu einem Datum, das du selbst festlegst. Ich schaue nach, ob einer ausgelaufen ist.
- Nur Kapitalerträge: Der Freistellungsauftrag gilt nicht für Einnahmen aus Vermietung und Verpachtung. Das steht ausdrücklich im Muster des Bundesfinanzministeriums. Meine Mieteinnahmen haben damit nichts zu tun.
- Neue Konten: Habe ich im Lauf des Jahres ein Tagesgeld oder ein Depot eröffnet? Dann braucht auch dieses Konto einen Auftrag.
Auch an die Vorabpauschale denke ich. Das ist eine pauschale Mindestbesteuerung bei thesaurierenden Fonds. Sie gilt laut Finanzamt NRW am ersten Werktag des Folgejahres als zugeflossen. Die Bank bucht die Steuer vom Verrechnungskonto ab, wenn kein ausreichender Freistellungsauftrag vorliegt. Ein Blick aufs Verrechnungskonto kann sich also lohnen.
Was das für mich heißt
- Ich rechne grob nach, wie viele Erträge bei welcher Bank anfallen, und passe die Aufträge an.
- Die Änderung stoße ich im November an und nicht erst in der letzten Dezemberwoche.
- Wie du den Auftrag änderst und ab wann er greift, steht im Online-Banking oder im Formular deiner Bank.
Teil 3: Brauche ich eine Verlustbescheinigung?
Verluste aus Aktien oder ETFs verrechnet deine Bank automatisch mit Gewinnen. Dafür führt sie sogenannte Verlustverrechnungstöpfe. Am 31. Dezember bleibt, was nicht verrechnet wurde, im Topf und steht im nächsten Jahr zur Verfügung.
Anders ist es, wenn du Konten oder Depots bei mehreren Banken hast. Macht eine Bank Verlust und eine andere Gewinn, geht die Verrechnung nur über die Steuererklärung. Dafür brauchst du die Verlustbescheinigung. Laut Finanzamt NRW musst du sie bis zum 15. Dezember beantragen, und zwar unwiderruflich. Die Bank leert dann ihre Töpfe zum Jahresende. Ein Verlustvortrag bei der Bank entfällt.
Ein paar Punkte, die ich mir dazu merke:
- Verluste aus Aktienverkäufen haben einen eigenen Topf. Sie lassen sich nur mit Gewinnen aus Aktienverkäufen verrechnen (§ 20 Abs. 6 EStG).
- Die ING nennt dieselbe Frist, den 15. Dezember. Dort läuft der Antrag über das Online-Banking, und man kann ihn einmalig oder für die Folgejahre bis auf Widerruf stellen.
- Die Bescheinigung gehört dann zwingend zur Einkommensteuererklärung.
- Ob ein Antrag sinnvoll ist, hängt von deiner Lage ab. Wer nur eine Bank hat, braucht in der Regel keinen.
Ehepaare: Wer bei derselben Bank Gewinne und Verluste hat, kann sie über einen gemeinsamen Freistellungsauftrag verrechnen lassen. Das gilt auch, wenn der Auftrag nur über 0 € läuft. Das Muster des Bundesfinanzministeriums sieht diese Variante ausdrücklich vor. Bei verschiedenen Banken braucht es dagegen wieder die Verlustbescheinigung.
Teil 4: Lohnt sich die Anlage KAP und die Günstigerprüfung?
Normalerweise ist mit dem Steuerabzug der Bank alles erledigt. Die Abgeltungsteuer beträgt 25 % (plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer). Es gibt aber Fälle, in denen ich trotzdem die Anlage KAP ausfülle:
- Günstigerprüfung: Liegt dein persönlicher Steuersatz unter 25 %, kann das Finanzamt auf Antrag prüfen, ob die Kapitalerträge mit dem persönlichen Satz günstiger wären (§ 32d Abs. 6 EStG). Der Antrag gilt immer für alle Kapitalerträge, bei Ehepaaren für beide.
- Zu viel gezahlte Steuer: Etwa, wenn der Sparer-Pauschbetrag nicht voll genutzt wurde oder Verluste noch nicht berücksichtigt sind (§ 32d Abs. 4 EStG).
- Verlustbescheinigung: Sie geht immer in die Steuererklärung, siehe oben.
Dafür ist die Jahressteuerbescheinigung deiner Bank nützlich. Die ING weist darauf hin, dass sie als Nachweis dient, den man auf Anforderung mitschickt. Ob die Günstigerprüfung für dich etwas bringt, hängt von deinem Einkommen ab. Das kann dir im Zweifel ein Steuerberater oder Lohnsteuerhilfeverein sagen.
Eine Sonderform ist die Nichtveranlagungs-Bescheinigung. Sie ist für Menschen gedacht, deren gesamte Einkünfte den Grundfreibetrag nicht übersteigen, etwa Studierende, Minijobber oder Rentner. Der Grundfreibetrag liegt laut Bundesfinanzministerium 2026 bei 12.348 €. Für mich als Vermieter mit Depot ist das meist kein Thema, für andere Leser kann es das sein.
Teil 5: Was ist mit Lohnsteuer-Freibetrag und Krypto?
Lohnsteuer-Ermäßigung bis 30. November. Das betrifft nur Arbeitnehmer. Wer Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen hat, kann beim Wohnsitzfinanzamt einen Freibetrag eintragen lassen. Die Frist für 2026 endet am 30. November. Danach lässt sich die Ermäßigung nur noch in der Steuererklärung geltend machen. Zwei Einschränkungen: Der Antrag ist nur zulässig, wenn diese Aufwendungen zusammen über 600 € liegen, wobei Werbungskosten nur zählen, soweit sie den Arbeitnehmer-Pauschbetrag von 1.230 € übersteigen. Und der Freibetrag wird laut der Bremer Finanzverwaltung erst mit dem 1. des Monats nach dem Antrag wirksam, also nicht rückwirkend. Wer im November beantragt, spart für 2026 damit nur noch im Dezember; den Rest holt die Steuererklärung. Wer den Freibetrag auch für 2027 haben möchte, kann ihn für einen Zeitraum von zwei Kalenderjahren beantragen.
Krypto. Hier gibt es nur Stand und Plan, keine neue Regel. Nach geltendem Recht (§ 23 EStG) sind Verkäufe nach mehr als einem Jahr Haltefrist steuerfrei. Innerhalb eines Jahres bleibt der Gewinn steuerfrei, wenn alle privaten Veräußerungsgewinne des Jahres zusammen unter 1.000 € liegen. Das Bundesfinanzministerium hat am 30. September 2026 einen Referentenentwurf vorgelegt, der für Käufe nach dem 31. Dezember 2026 eine Abgeltungsteuer ohne Haltefrist vorsieht. Laut Cryptoticker (Stand 2. November) gab es bis dahin keinen Kabinettsbeschluss, weder am 14. noch am 28. Oktober. Beschlossen ist also nichts. Was ich auf jeden Fall tue: Kaufdatum, Menge und Preis jeder Position festhalten. Mehr dazu steht in meinem Beitrag zu Bitcoin für Privatanleger.
Teil 6: Meine Checkliste für November und Dezember
So gehe ich vor, wenn der Jahresend-Termin im Kalender steht:
- Alle Konten und Depots auflisten, auch seltener genutzte oder neu eröffnete.
- Pro Bank prüfen, wie hoch der Freistellungsauftrag ist, und die Summe mit 1.000 € bzw. 2.000 € vergleichen.
- Abschätzen, wo 2026 wie viele Erträge angefallen sind, und die Aufträge entsprechend anpassen.
- Bei Verlusten und mehreren Banken: Verlustbescheinigung bis 15. Dezember beantragen.
- Als Ehepaar bei einer Bank mit Gewinnen und Verlusten: gemeinsamen Freistellungsauftrag erteilen, notfalls über 0 €.
- Verrechnungskonto für die Vorabpauschale im Blick behalten.
- Als Arbeitnehmer mit hohen Aufwendungen: Lohnsteuer-Ermäßigung bis 30. November prüfen.
- Krypto-Käufe mit Datum, Menge und Preis dokumentieren.
- Jahressteuerbescheinigungen im Januar sammeln und für die Anlage KAP aufheben.
Für das Tagesgeld lohnt der Check ebenfalls. Auch dort werden Zinsen versteuert, und ein neues Konto braucht seinen eigenen Freistellungsauftrag. Wer ein neues Konto oder Depot plant, findet bei diesen Anbietern einen Einstieg (Anzeige):
- Hamburg Direct Bank Tagesgeld * – Konditionen bitte direkt beim Anbieter prüfen
- justTRADE Depot * – ein normales Depot; Kosten und Bedingungen siehe Anbieter
Weitere Anbieter findest du im Tagesgeldkonto-Vergleich und im Aktiendepot-Vergleich. Wie ich beim Depot angefangen habe, beschreibe ich in Aktiendepot erstellen.
Häufige Fragen zum Jahresend-Check
Wie hoch ist der Sparer-Pauschbetrag 2026?
1.000 € pro Person und 2.000 € für zusammenveranlagte Ehepaare und Lebenspartner. So steht es in § 20 Abs. 9 EStG. Er lässt sich auf mehrere Banken aufteilen, die Summe darf den Höchstbetrag aber nicht übersteigen.
Bis wann muss ich die Verlustbescheinigung beantragen?
Laut Finanzamt NRW und ING bis zum 15. Dezember des laufenden Jahres bei der Bank. Der Antrag ist unwiderruflich, und die Bank trägt die Verluste dann nicht ins Folgejahr vor.
Kann ich einen Freistellungsauftrag über 0 € erteilen?
Ja, das sieht das Muster des Bundesfinanzministeriums für Ehepaare und Lebenspartner vor, wenn nur die ehegattenübergreifende Verlustverrechnung beantragt werden soll.
Lohnt sich die Günstigerprüfung für mich?
Das hängt von deinem persönlichen Steuersatz ab. Liegt er unter 25 %, kann sie sich lohnen. Gerechnet wird in der Steuererklärung für alle Kapitalerträge gemeinsam. Im Zweifel lass dich beraten.
Fazit: Ein Abend im November spart Ärger im Januar
Der Jahresend-Check kostet mich einen Abend. Er verhindert, dass ich im Januar Steuer zahle, die ich nicht hätte zahlen müssen, oder dass Verluste verfallen, weil ich eine Frist im Dezember verpasst habe. Besonders die Termine am 30. November und 15. Dezember sind einfach zu übersehen.
Wie machst du es: Hast du einen festen Termin für den Jahresend-Check, oder erledigst du es spontan? Schreib es gerne in die Kommentare. Was regelmäßiges Sparen über viele Jahre ausmacht, kannst du übrigens mit meinem Zinseszinsrechner durchspielen.
Mit * gekennzeichnete Links sind Affiliate-Links (financeAds). Klickst du darauf und eröffnest ein Konto, erhalte ich eine Provision – für dich ändert sich die Kondition nicht.
Quellen (abgerufen am 04.11.2026): Finanzverwaltung NRW, Verluste aus Kapitalvermögen · Finanzverwaltung NRW, Sparer-Pauschbetrag und Freistellungsauftrag · Finanzverwaltung NRW, Erträge aus Investmentfonds (Vorabpauschale) · ING, Hilfe zu Jahresendbelegen · BMF, Muster Freistellungsauftrag · § 20 EStG · § 32d EStG · § 23 EStG · steuertipps.de, Kapitalverluste bis 15.12. · BMF, Die wichtigsten steuerlichen Änderungen 2026 · Finanzämter Baden-Württemberg, Freibetrag bei den ELStAM · ELSTER-Hilfe, Lohnsteuer-Ermäßigung 2026 · Bremen, Lohnsteuer-Ermäßigungsverfahren · BMF, Regierungsentwurf Einkommensteuerreformgesetz 2027 · Finanzverwaltung NRW, Krypto und Steuern · Cryptoticker, Krypto-Haltefrist 2027 (02.11.2026) · Cash, Kabinett verschiebt Kryptosteuer-Beschluss (27.10.2026).
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Steuer- oder Rechtsberatung. Steuerliche Regeln, Fristen und Abläufe können sich ändern und sind bei jeder Bank unterschiedlich geregelt; die Angaben geben den Stand vom 04.11.2026 wieder. Kapitalanlagen unterliegen Kursschwankungen, ein Verlust des eingesetzten Geldes ist möglich. Kryptowerte sind hochspekulativ; die genannte Reform ist ein Entwurf und kann sich ändern. Prüfe Fristen und Konditionen immer direkt bei deiner Bank oder deinem Finanzamt und lass dich im Zweifel von einem Steuerberater oder Lohnsteuerhilfeverein beraten.