Auf diesem Blog ging es bisher fast nur um Aktiendepot, Tagesgeld und Immobilien. Krypto kam praktisch nicht vor. Seit dem 19. Oktober 2026 ist das Thema aber noch näher an den Alltag gerückt: Die ersten Sparkassen bieten Bitcoin und Co. direkt in ihrer App an. Wer dort sein Girokonto hat, ist jetzt nur wenige Klicks vom ersten Kauf entfernt.
Deshalb sortiere ich das Thema hier, ohne Kursprognosen, entlang der Fragen, die ich mir vor dem ersten Euro in Bitcoin stellen würde: Wie stark schwankt das? Wer passt auf? Wo liegen die Coins? Was will das Finanzamt? Und was kostet es wirklich?
Das ist meine persönliche Einordnung, keine Anlage- oder Steuerberatung. Alle Zahlen haben eine Quelle und den Stand vom 28. Oktober bzw. 1. November 2026.
Teil 1: Was Bitcoin ist und wie stark der Kurs schwankt
Kurz gesagt: Bitcoin gibt es seit 2009. Es ist eine rein digitale Einheit, die über ein dezentrales Netzwerk übertragen wird, die Blockchain. Es gibt keine Bank, keinen Staat und kein Unternehmen, das dahintersteht. Die Menge ist im Protokoll auf 21 Millionen Bitcoin begrenzt. Hinter Bitcoin stehen keine Zinsen, Mieten oder Unternehmensgewinne. Der Preis ergibt sich allein aus Angebot und Nachfrage.
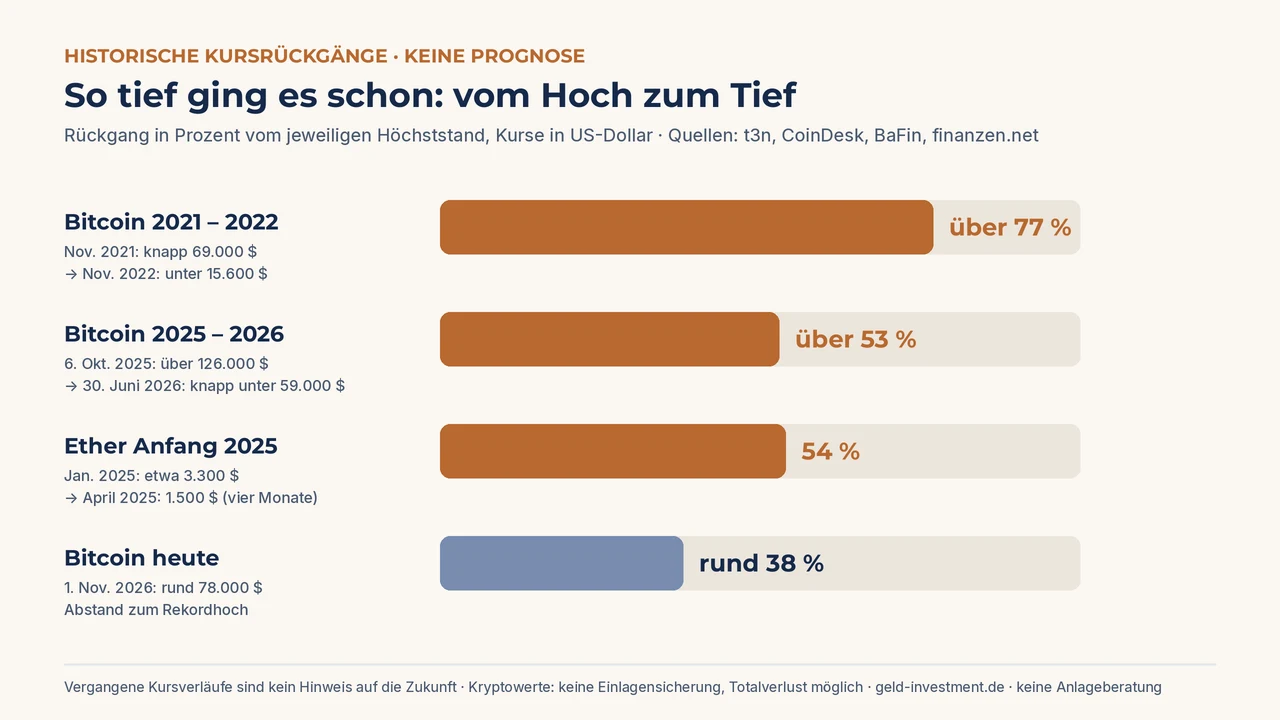
Und genau das sieht man am Kurs. Ich schaue mir bei jeder Anlage zuerst an, wie tief es in der Vergangenheit schon nach unten ging. Bei Bitcoin sieht das so aus:
| Zeitraum | Vom Hoch zum Tief | Rückgang |
|---|---|---|
| Nov. 2021 bis Nov. 2022 (Pleite der Börse FTX) | knapp 69.000 $ auf unter 15.600 $ | über 77 % |
| 6. Okt. 2025 bis 30. Juni 2026 | über 126.000 $ auf knapp unter 59.000 $ | über 53 % |
| Zum Vergleich Ether, Jan. bis Apr. 2025 | etwa 3.300 $ auf 1.500 $ | 54 % in vier Monaten |
Am 1. November 2026 lag Bitcoin bei rund 78.000 US-Dollar, also noch fast 40 Prozent unter dem Rekord vom Oktober 2025. Was daraus wird, weiß niemand. Ich mache hier bewusst keine Prognose.
Was das für mich heißt
- Ein Minus von 50 bis 80 % ist bei Bitcoin kein Ausnahmefall, sondern ist schon mehrfach passiert.
- Wer 1.000 € einsetzt, muss also damit leben können, dass zwischendurch nur noch 300 € übrig sind. Oder gar nichts.
Teil 2: MiCA, BaFin-Zulassung und keine Einlagensicherung
Seit Ende 2024 gilt in der EU die Kryptoverordnung MiCA (oft auch MiCAR). In Deutschland ist die Übergangsfrist für bestehende Anbieter am 31. Dezember 2025 abgelaufen. Seitdem gilt: Wer hier Kryptowerte-Dienstleistungen anbietet, also Handel oder Verwahrung, braucht eine Zulassung.
Wichtig ist aber, was MiCA nicht regelt. Bitcoin selbst wird nicht reguliert, nur die Dienstleister drumherum. Eine Zulassung sagt also etwas darüber, wie seriös der Anbieter arbeiten muss. Über den Kurs sagt sie nichts.
Und der wichtigste Punkt für mich: Für Kryptowerte gibt es keine gesetzliche Einlagensicherung. Beim Tagesgeld sind bis zu 100.000 € pro Kunde und Bank abgesichert. Bei Bitcoin gibt es das nicht. Das schreibt selbst die DekaBank in ihre Risikohinweise für das Sparkassen-Angebot. Die BaFin erinnert daran, dass auch Börsen gehackt werden: Bei Bybit wurden im Februar 2025 Ether im Wert von rund 1,4 Milliarden US-Dollar gestohlen.
Ob ein Anbieter zugelassen ist, prüfe ich selbst: in der Unternehmensdatenbank der BaFin oder im MiCA-Register der europäischen Aufsicht ESMA. Dabei suche ich nach dem Namen der Firma, nicht nur nach dem Markennamen der App.
Warnzeichen für Betrug
- Werbung mit Promis oder angeblichen TV-Berichten und dem Versprechen schneller, hoher Gewinne. Laut Verbraucherzentrale sind diese Videos gefälscht.
- Ein „Berater“ ruft an, will per AnyDesk oder TeamViewer auf deinen Rechner und drängt zu immer höheren Einzahlungen.
- Die Auszahlung klappt nur gegen eine weitere Zahlung, etwa für angebliche Steuern oder Gebühren.
- Monate später meldet sich eine angebliche Kanzlei, die das verlorene Geld gegen Vorkasse zurückholen will.
- Tipps aus WhatsApp- oder Telegram-Gruppen mit Zeitdruck. Die BaFin hat 2025 rund 100 Warnungen vor solchen Chat-Gruppen veröffentlicht.
Teil 3: Verwahrung: App, Börse oder eigene Wallet?
Bei Krypto gibt es zwei Wege der Verwahrung, und beide haben einen Haken.
- Beim Anbieter (Bank, Neobroker, Kryptobörse): Bequem: Der Anbieter verwahrt die Schlüssel für dich. Wird er gehackt oder bekommt er Probleme, hängst du aber mit drin.
- In der eigenen Wallet: Du hältst den geheimen Schlüssel, den Private Key, selbst, etwa auf einer Hardware-Wallet. Kein Anbieter steht mehr dazwischen. Dafür bist du allein verantwortlich. Geht der Schlüssel verloren, ist laut BaFin das gesamte Guthaben weg. Ein „Passwort vergessen“ gibt es nicht.
Bei den Sparkassen läuft es übrigens so: Die DekaBank verwahrt die Private Keys treuhänderisch für alle Kunden gemeinsam in einer Sammel-Wallet. Eine Übertragung ist nur an Adressen bestimmter zugelassener Kryptodienstleister möglich, nicht direkt auf die eigene Wallet. Für Einsteiger muss das kein Nachteil sein. Wissen sollte man es aber vor dem Kauf.
Teil 4: Steuern: Haltefrist heute, Reformpläne ab 2027
Steuerlich gelten Kryptowerte im Privatvermögen heute nicht als Kapitalanlage wie Aktien, sondern als „andere Wirtschaftsgüter“ nach § 23 EStG. Das hat drei Folgen:
- Haltefrist ein Jahr: Verkaufst du innerhalb eines Jahres nach dem Kauf mit Gewinn, ist der Gewinn steuerpflichtig, mit deinem persönlichen Steuersatz. Liegt mehr als ein Jahr dazwischen, ist er nach heutigem Recht steuerfrei.
- Freigrenze 1.000 €: Steuerfrei bleibt alles, wenn dein Gesamtgewinn aus privaten Veräußerungsgeschäften im Jahr unter 1.000 € liegt. Es ist eine Freigrenze, kein Freibetrag. Ab 1.000 € ist der ganze Gewinn steuerpflichtig.
- Tauschen zählt auch: Wer Bitcoin gegen eine andere Kryptowährung tauscht oder damit bezahlt, verkauft steuerlich ebenfalls.
Das könnte sich bald ändern. Das Bundesfinanzministerium hat am 30. September 2026 einen Referentenentwurf vorgelegt. Danach sollen Gewinne aus Bitcoin, Ether und ähnlichen Kryptowerten, die nach dem 31. Dezember 2026 gekauft werden, unabhängig von der Haltedauer der Abgeltungsteuer unterliegen: 25 % plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Für Coins, die bis Ende 2026 gekauft wurden, soll die alte Jahresfrist weiter gelten. Lässt sich das Kaufdatum nicht belegen, soll pauschal die Hälfte des Verkaufserlöses als Grundlage für den Steuerabzug dienen.
Beschlossen ist das noch nicht. Ein für den 14. Oktober erwarteter Kabinettsbeschluss kam nicht zustande, der Entwurf steckt weiter in der Abstimmung zwischen den Ministerien. Auch in den folgenden Kabinettssitzungen stand er bisher nicht auf der Tagesordnung, und aus der Union kommt offener Widerspruch. Ob und in welcher Form die Reform kommt, ist Stand 1. November offen. Danach müssten noch Bundestag und Bundesrat entscheiden.
Mein Gedanke zur Steuer
- Ein geplanter Stichtag ist für mich kein Kaufgrund. Wer nur wegen der Steuer noch schnell 2026 kauft, kauft vielleicht genau ins nächste Minus.
- Was ich auf jeden Fall tun würde: jeden Kauf mit Datum, Preis und Menge dokumentieren und die Abrechnungen des Anbieters aufheben.
- Bei echten Steuerfragen gehört das zum Steuerberater oder Lohnsteuerhilfeverein, nicht in einen Blogartikel.
Teil 5: Krypto bei der Sparkasse: was es kostet
Am 19. Oktober 2026 ist „Krypto – powered by Deka“ bei den ersten fünf Sparkassen gestartet: der Frankfurter Sparkasse, der Taunus Sparkasse, der Sparkasse Karlsruhe, der Sparkasse Rottal-Inn und der Niederrheinischen Sparkasse RheinLippe. Laut Sparkassenverband DSGV sollen pro Monat 30 bis 40 weitere Häuser dazukommen. Jede Sparkasse entscheidet selbst, ob und wann sie mitmacht. Auch einige Volksbanken sind schon vorher in den Kryptohandel eingestiegen.
Handelbar sind fünf Kryptowerte: Bitcoin, Ether, XRP, Solana und Polygon. Eine Beratung gibt es nicht. Der DSGV nennt Kryptowährungen selbst „hochspekulative Anlagen“ und weist auf das Risiko eines Totalverlusts hin. Das finde ich ehrlich. Und es zeigt: Nur weil die Hausbank Bitcoin anbietet, wird Bitcoin nicht sicherer.
Bei den Kosten lohnt ein zweiter Blick:
- Ordergebühr: 0,99 € je Kauf und je Verkauf. Bei 1.000 € ist das wenig. Bei einer Order über 25 € sind es aber schon fast 4 %.
- Spread: Der Preis setzt sich aus einem Marktpreis plus einem Aufschlag der DekaBank zusammen. Wie hoch dieser Spread ist, steht laut einem Bericht über die Preisinformation nirgends als Zahl.
- Kostenlos sind laut demselben Bericht die Verwahrung und die Übertragung an einen zugelassenen Dienstleister.
Auch bei Neobrokern und Kryptobörsen steckt ein Teil der Kosten oft im Kurs. Ich würde deshalb vorher vergleichen: Welcher Kaufpreis und welcher Verkaufspreis werden im selben Moment angezeigt? Die Differenz plus Gebühr sind die echten Kosten.
Teil 6: Meine Haltung und meine Checkliste
Für mich gilt bei der Geldanlage eine Reihenfolge. Zuerst kommt der sichere Teil: ein Notgroschen auf dem Tagesgeld, der mehrere Monatsausgaben abdeckt. Danach kommt der langfristige Vermögensaufbau, bei mir vor allem über mein Aktiendepot, das ich seit 2015 führe, und über meine vermieteten Wohnungen.
Wenn ich Krypto überhaupt beimische, dann erst danach und nur als kleinen Anteil. Und nur mit Geld, bei dem ich einen Totalverlust verkraften würde, ohne dass sich an meinen Plänen etwas ändert. Das ist meine persönliche Meinung, keine Empfehlung. Für viele Anleger kann auch „gar kein Krypto“ die richtige Antwort sein.
Für den sicheren Teil zuerst (Anzeige):
- Hamburg Direct Bank Tagesgeld * – für den Notgroschen; aktuelle Konditionen bitte direkt beim Anbieter prüfen
- justTRADE Depot * – ein normales Depot für ETF-Sparpläne; Kosten und Bedingungen siehe Anbieter
Weitere Anbieter findest du in meinem Tagesgeldkonto-Vergleich und im Aktiendepot-Vergleich. Wie ein Depot eröffnet wird, beschreibe ich in Aktiendepot erstellen.
Bevor ich den ersten Bitcoin kaufen würde, würde ich diese Punkte abhaken:
- Steht mein Notgroschen, und sind meine laufenden Sparziele bedient?
- Ist der Betrag so klein, dass ich einen Totalverlust verkraften würde?
- Hat der Anbieter eine Zulassung nach MiCA? Geprüft in der BaFin-Datenbank oder im ESMA-Register?
- Weiß ich, wer meine Coins verwahrt und ob ich sie später übertragen kann?
- Kenne ich die echten Kosten, also Gebühr plus Spread beim Kauf und beim Verkauf?
- Habe ich die Steuerregeln verstanden, inklusive der geplanten Änderung für Käufe ab 2027?
- Dokumentiere ich jeden Kauf mit Datum, Preis und Menge?
- Kaufe ich aus eigener Überlegung und nicht wegen eines Anrufs, einer Chat-Gruppe oder einer Werbung?
Zögere ich bei einem Punkt, warte ich. Ein überhasteter Kauf kann viel kosten, ein verpasster meist nichts.
Häufige Fragen zu Bitcoin für Privatanleger
Ist mein Bitcoin bei der Sparkasse durch die Einlagensicherung geschützt?
Nein. Kryptowerte unterliegen nicht der gesetzlichen Einlagensicherung, auch wenn sie in derselben App liegen wie das Girokonto. Darauf weist die DekaBank selbst hin.
Wann sind Gewinne aus Bitcoin steuerfrei?
Nach heutigem Recht, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt, oder wenn dein Gesamtgewinn aus privaten Veräußerungsgeschäften im Jahr unter 1.000 € bleibt. Für Käufe ab 2027 plant das Finanzministerium eine Abgeltungsteuer ohne Haltefrist. Beschlossen ist das noch nicht.
Sollte ich noch 2026 kaufen, um die Haltefrist zu sichern?
Ein Steuer-Stichtag allein ist für mich kein guter Kaufgrund. Entscheidend ist, ob Krypto zu deiner Lage passt und ob du starke Verluste aushältst.
Brauche ich eine eigene Wallet?
Nein. Viele Anleger lassen ihre Coins beim Anbieter verwahren. Eine eigene Wallet gibt dir mehr Kontrolle, verlangt aber, dass du deinen Private Key sicher aufbewahrst. Geht er verloren, ist das Guthaben weg.
Fazit: Erst verstehen, dann vielleicht kaufen
Mit den Sparkassen ist Bitcoin in der Mitte angekommen. Am Risiko ändert das wenig: Der Kurs ist schon mehrfach um mehr als die Hälfte gefallen, eine Einlagensicherung gibt es nicht, und bei der Steuer ist für Käufe ab 2027 eine große Änderung geplant. Für mich steht deshalb der sichere Teil immer zuerst. Krypto wäre höchstens eine kleine Beimischung, mit Geld, das ich verlieren kann.
Wie siehst du das: Hat Krypto bei dir einen festen Platz, oder lässt du bewusst die Finger davon? Schreib es gerne in die Kommentare. Was regelmäßiges Sparen über viele Jahre ausmacht, kannst du übrigens mit meinem Zinseszinsrechner durchspielen.
Mit * gekennzeichnete Links sind Affiliate-Links (financeAds). Klickst du darauf und eröffnest ein Konto, erhalte ich eine Provision – für dich ändert sich die Kondition nicht. Für Kryptoanbieter enthält dieser Artikel keine Affiliate-Links.
Quellen (abgerufen am 28.10. und 01.11.2026): Bundesbank, Wie Kryptowerte reguliert werden · Bundesbank, Geldpolitik und Krypto-Token (Monatsbericht 09/2021) · BaFin, Risiken im Fokus 2026: Kryptowerte · § 50 KMAG, Übergangsvorschrift · § 23 EStG · Finanzverwaltung NRW, Krypto und Steuern · KPMG zum BMF-Referentenentwurf vom 30.09.2026 · Cash, Kabinett verschiebt Kryptosteuer-Beschluss (27.10.2026) · Börse Online, Stand Kryptosteuer · Kryptorevolution, Gutting zur Haltefrist · Handelsblatt/dpa, Sparkassen starten Kryptohandel (19.10.2026) · inFranken, teilnehmende Sparkassen · DekaBank, Krypto – powered by Deka · cryptoticker, Deka-Preisinformation (13.10.2026) · t3n, Bitcoin nach FTX-Pleite (Nov. 2022) · CoinDesk, ein Jahr nach dem Rekordhoch (06.10.2026) · finanzen.net, Kryptomarkt am 01.11.2026 · Verbraucherzentrale, betrügerisches Online-Trading (Stand 23.10.2026).
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Steuer- oder Rechtsberatung. Kryptowerte sind hochspekulativ; ihr Kurs kann stark schwanken, und ein Totalverlust ist möglich. Kryptowerte unterliegen nicht der gesetzlichen Einlagensicherung. Vergangene Kursentwicklungen sind kein Hinweis auf künftige Ergebnisse; dieser Artikel enthält bewusst keine Kursprognose. Die steuerlichen Angaben geben den Stand vom 28.10.2026 wieder; die geplante Reform für Käufe ab 2027 ist ein Entwurf und kann sich ändern. Prüfe Konditionen und Zulassung immer direkt beim Anbieter und lass dich im Zweifel unabhängig beraten.