Kaum ein Thema hat in den letzten Wochen so viele Schlagzeilen gemacht wie die Rente: Kapitalrente, Altersvorsorgedepot, das mögliche Ende der „Rente mit 63“. Ich bin zwar noch einige Jahre von der Rente entfernt, aber als Privatanleger und Vermieter plane ich meine Altersvorsorge langfristig. Deshalb will ich wissen, worauf ich mich wirklich verlassen kann.
Das Problem: In vielen Berichten geht durcheinander, was schon Gesetz ist, was gerade im Bundestag liegt und was nur eine Kommission empfohlen hat. Ich habe das für mich sortiert, mit Stand 25. Oktober 2026 und mit Quellen. Das ist meine persönliche Einordnung, keine Renten- oder Anlageberatung.
Teil 1: Der Stand in einer Tabelle
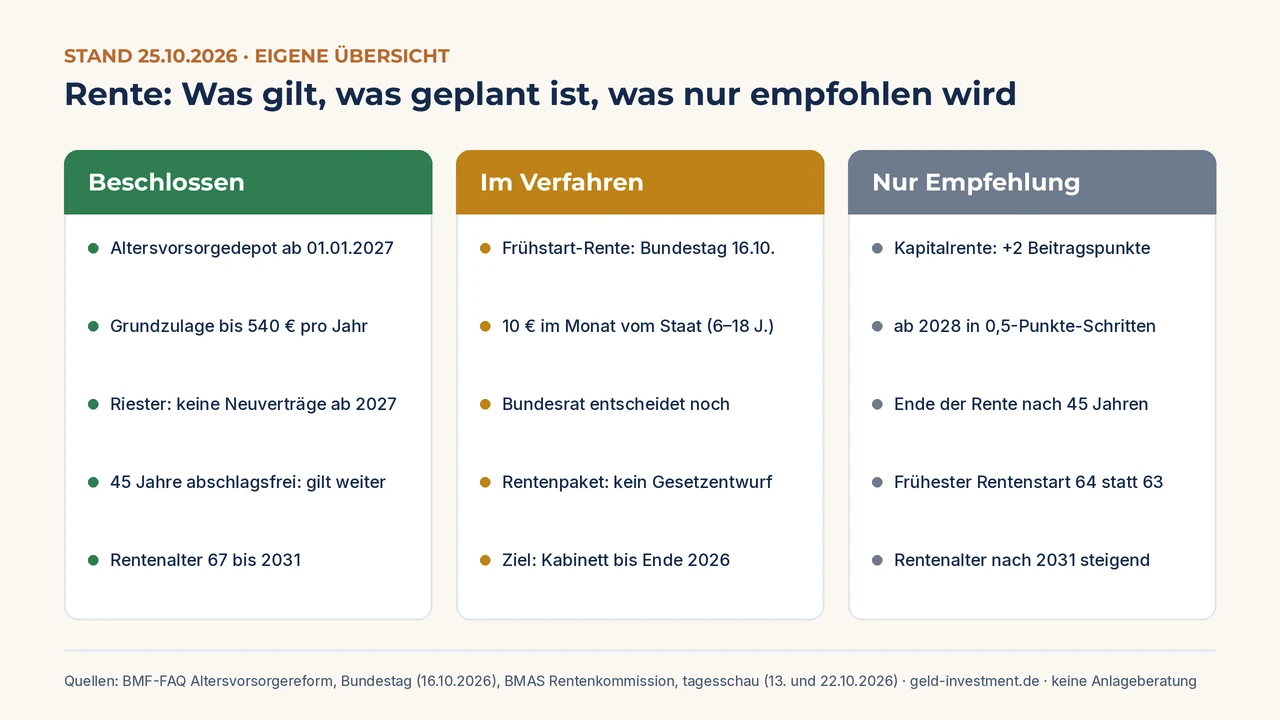
Bevor es in die Details geht, hier der Überblick. Die rechte Spalte ist mir am wichtigsten, denn nur was beschlossen ist, kann ich wirklich einplanen.
| Thema | Worum es geht | Stand am 25.10.2026 |
|---|---|---|
| Altersvorsorgedepot | Geförderte private Vorsorge, auch mit ETFs, löst Riester für Neuverträge ab | Beschlossen, Start 01.01.2027 |
| Frühstart-Rente | 10 € pro Monat vom Staat für Kinder von 6 bis 18 Jahren | Bundestag beschlossen (16.10.2026), Bundesrat fehlt noch |
| Kapitalrente | Zusätzlicher Pflichtbeitrag von 2 Prozentpunkten, angelegt am Kapitalmarkt | Nur Empfehlung der Rentenkommission, noch kein Gesetzentwurf |
| Abschlagsfreie Rente nach 45 Jahren | Die sogenannte „Rente mit 63“ | Gilt weiter. Abschaffung nur empfohlen und politisch umstritten |
| Regelaltersgrenze | Kopplung an die Lebenserwartung nach 2031 | Nur Empfehlung. Geltendes Recht: Anstieg auf 67 bis 2031 |
Teil 2: Altersvorsorgedepot: beschlossen, Start im Januar
Hier gibt es keine Unsicherheit mehr. Die Reform der privaten Altersvorsorge ist Gesetz, und laut Bundesfinanzministerium dürfen Anbieter die neuen Produkte ab dem 1. Januar 2027 anbieten. Die Eckpunkte:
- Grundzulage: 50 Cent pro Euro Eigenbeitrag bis 360 €, für jeden weiteren Euro bis 1.800 € dann 25 Cent. Maximal 540 € im Jahr.
- Kinderzulage: 1 € pro Euro Eigenbeitrag bis 300 €, also bis zu 300 € pro Kind.
- Mindestbeitrag: 120 € im Jahr. Einzahlen kannst du bis 6.840 € im Jahr, gefördert werden davon 1.800 €.
- Gebunden: Auszahlung frühestens mit 65, nachgelagert versteuert.
Alle Details und meine Checkliste dazu stehen in meinem Artikel Altersvorsorgedepot ab 2027.
Muss ich mich noch 2026 beeilen?
- Nein. Viele Banken werben gerade mit „jetzt schnell sichern“. Die Produkte starten aber erst 2027, und laut tagesschau kommen viele Anbieter erst im Laufe des Jahres an den Markt.
- Die Zulage wird für jedes Beitragsjahr beantragt, über den Anbieter. Laut Gesetz (§ 89 EStG) hast du dafür bis zum Ende des zweiten Jahres nach dem Beitragsjahr Zeit. Für 2027 also bis Ende 2029.
- Das öffentliche Standarddepot ist im Gesetz vorgesehen, braucht aber noch eine Verordnung. Die gibt es laut BMF bisher nicht.
Teil 3: Kapitalrente: bisher nur eine Empfehlung
Die Kapitalrente ist das, worüber gerade am meisten geredet wird. Sie stammt aus dem Bericht der Alterssicherungskommission, den das Arbeitsministerium am 23. Juni 2026 bekommen hat. Die Kommission hat 33 Empfehlungen gemacht. Nummer 28 ist eine verpflichtende Kapitalrente innerhalb der gesetzlichen Rentenversicherung.
| Punkt | Was die Kommission vorschlägt |
|---|---|
| Beitrag | 2 Prozentpunkte zusätzlich, je zur Hälfte von Arbeitnehmer und Arbeitgeber |
| Einführung | Laut tagesschau ab 2028 in jährlichen Schritten von 0,5 Punkten |
| Anlage | Individuelle Konten, zentral verwaltet nach schwedischem Vorbild |
| Auswahl | Öffentlicher Fonds oder eine begrenzte Auswahl zugelassener Fonds |
| Kosten | Effektiv höchstens 0,1 % pro Jahr |
Wichtig für die Einordnung: Ein Gesetzentwurf liegt dazu noch nicht vor. Laut tagesschau rechnen Rentenpolitiker der Koalition damit, dass die Kapitalrente noch 2026 im Grundsatz in einem Reformgesetz beschlossen wird. Das eigentliche Gesetz mit den Details soll erst im Frühjahr 2027 folgen. Bundeskanzler Merz will das Rentenpaket bis Ende 2026 im Kabinett und im ersten Quartal 2027 im Bundestag haben. Das ist ein Zeitplan, kein Beschluss.
Mich betrifft die Kapitalrente als Vermieter und Anleger nur indirekt. Interessant finde ich sie trotzdem, weil der Staat damit selbst auf langfristige Kapitalmarktanlage setzt. Wer heute angestellt ist, hätte später einen zusätzlichen Baustein. Für jemanden, der in wenigen Jahren in Rente geht, wird sie dagegen kaum etwas ausmachen. Laut Kommission sollen erst Neurentner ab 2032 über einen Übergangsfaktor abgesichert werden.
Teil 4: „Rente mit 63“: gilt weiter, aber umstritten
Der Begriff ist irreführend. Gemeint ist die abschlagsfreie Rente für besonders langjährig Versicherte mit 45 Beitragsjahren. Mit 63 ging das nur für ältere Jahrgänge. Laut BMAS liegt die Grenze aktuell bei 64,5 Jahren, für alle ab Jahrgang 1964 bei 65 Jahren.
Die Kommission empfiehlt, diese Abschlagsfreiheit abzuschaffen und den frühesten Rentenbeginn für langjährig Versicherte von 63 auf 64 Jahre anzuheben. Stattdessen soll es eine „Schutzrente“ für Menschen geben, die gesundheitlich nicht mehr in ihrem Beruf arbeiten können. In der Koalition ist das der größte Streitpunkt. Die SPD will die Rente nach 45 Jahren erhalten oder zumindest Übergangs- und Härtefallregeln. In der Union wird laut Medienberichten ein Kompromiss diskutiert.
Was ich daraus mitnehme
- Bis ein Gesetz beschlossen ist, gilt das heutige Recht. Wer kurz vor der Rente steht, sollte sich nicht auf Schlagzeilen verlassen, sondern bei der Deutschen Rentenversicherung beraten lassen.
- Die Kommission verweist ausdrücklich auf Vertrauensschutz. Wie lang eine Übergangszeit wäre, ist offen.
- Für meine eigene Planung rechne ich ohnehin nicht damit, früh abschlagsfrei in Rente zu gehen. Meine Mieteinnahmen und mein Depot sollen genau diese Lücke flexibel abdecken.
Teil 5: Frühstart-Rente: fast am Ziel
Der Bundestag hat die Frühstart-Rente am 16. Oktober 2026 beschlossen. Der Bundesrat muss noch zustimmen. Seine nächste Sitzung ist am 20. November; ob das Gesetz dort schon auf der Tagesordnung steht, ist noch offen. Laut Gesetzentwurf zahlt der Staat 10 € pro Monat und Kind in einen Altersvorsorgedepot-Vertrag ein, vom 6. bis zum 18. Lebensjahr. Starten soll es mit dem Geburtsjahrgang 2020. Eltern und Großeltern können bis 6.840 € im Jahr zusätzlich einzahlen. Ausgezahlt wird grundsätzlich nicht vor 65.
Zum Rechnen: 10 € über zwölf Jahre sind 1.440 € vom Staat, ohne Erträge. Das ist ein Anfang, aber keine Altersvorsorge für sich. Spannend wird es, wenn die Familie regelmäßig etwas dazulegt. Was ein kleiner Betrag über Jahrzehnte ausmachen kann, kannst du mit meinem Zinseszinsrechner durchspielen. Eine Rendite ist dabei nie garantiert.
Teil 6: Was ich jetzt mache und was nicht
- Meine Renteninformation lesen. Sie zeigt, was ich aus der gesetzlichen Rente nach heutigem Stand erwarten kann.
- Nur mit dem planen, was beschlossen ist. Kapitalrente und Rentenalter-Pläne sind für mich Szenarien, keine Zahlen.
- Kein Altersvorsorgedepot im Eiltempo. Ich warte, bis Anbieter ihre Kosten veröffentlichen, und vergleiche dann.
- Einen bestehenden Riester-Vertrag nicht kündigen, sondern Wechselmöglichkeiten prüfen. Sonst kann die Förderung verloren gehen.
- Für Kinder ab Jahrgang 2020 die Frühstart-Rente im Blick behalten, sobald der Bundesrat entschieden hat.
- Den flexiblen Teil nicht vergessen: Puffer auf dem Tagesgeld, ein normales Depot, aus dem ich jederzeit verkaufen kann.
Gerade den letzten Punkt nehme ich als Vermieter ernst. Gefördertes Geld ist bis zur Rente gebunden. Eine Reparatur oder eine höhere Rate nach der Zinsbindung muss ich aber jederzeit zahlen können. Wie ich meinen Puffer anlege, steht in Festgeld oder Tagesgeld. Wenn du noch kein eigenes Depot hast, hilft dir mein Artikel Aktien-Depot erstellen.
Fazit: Viel Lärm, aber nur ein Teil steht fest
Fest steht für 2027 vor allem das Altersvorsorgedepot. Die Frühstart-Rente ist auf der Zielgeraden. Kapitalrente und das Ende der abschlagsfreien Rente nach 45 Jahren sind dagegen bisher Empfehlungen, über die die Koalition noch streitet. Bis ein Gesetz verkündet ist, gilt das heutige Recht.
Ich lasse mich davon nicht hetzen. Meine Altersvorsorge ruht auf mehreren Beinen: Immobilien, Depot, Puffer und später vielleicht ein gefördertes Altersvorsorgedepot. Sobald es einen Gesetzentwurf gibt, aktualisiere ich diesen Artikel. Was bewegt dich beim Thema Rente gerade am meisten? Schreib es gerne in die Kommentare.
Quellen (abgerufen am 25.10.2026): BMF, FAQ zur Reform der privaten Altersvorsorge · § 89 EStG, Antrag auf Zulage · BMAS, Rentenkommission 2026: 33 Empfehlungen · § 38 SGB VI, Rente für besonders langjährig Versicherte · Deutscher Bundestag, Frühstart-Rente (16.10.2026) · tagesschau, Kapitalrente (22.10.2026) · tagesschau, Altersvorsorgedepot (22.10.2026) · tagesschau, Knackpunkte der Rentenreform (13.10.2026) · vorwärts, Rente mit 63 (22.10.2026).
Hinweis: Dieser Artikel gibt meine persönliche Einordnung wieder und ist keine Anlage-, Steuer-, Renten- oder Rechtsberatung. Pläne und Empfehlungen zur Rentenreform können sich im Gesetzgebungsverfahren noch ändern oder ganz entfallen; maßgeblich ist allein das verkündete Gesetz. Ein Altersvorsorgedepot ohne Garantie unterliegt Kursschwankungen bis hin zu Verlusten, und gefördertes Vermögen ist grundsätzlich bis zur Rente gebunden. Für deine persönliche Situation wende dich an die Deutsche Rentenversicherung, eine Verbraucherzentrale oder eine unabhängige Beratung. Stand: 25.10.2026.