Bei mir wird zum Jahresende ein Teil meiner Rücklage frei, den ich in den nächsten Jahren nicht brauche. Eigentlich ein klarer Fall für Festgeld. Wäre da nicht diese eine Frage, die mir gerade überall begegnet: Die EZB will im Dezember wohl die Zinsen erhöhen. Lege ich jetzt fest, oder warte ich bis nach der Sitzung, weil es dann mehr gibt?
Ob Festgeld oder Tagesgeld grundsätzlich besser passt, habe ich schon in meinem Artikel Festgeld oder Tagesgeld vor der EZB-Sitzung aufgeschrieben. Hier geht es nur um den Zeitpunkt: Was kostet mich das Abwarten wirklich, und wie baue ich eine Festgeldleiter, mit der ich nicht auf den richtigen Tag wetten muss?
Alle Zahlen habe ich am 20. November 2026 selbst bei den genannten Quellen nachgelesen. Das ist meine persönliche Rechnung als Privatanleger, keine Anlageberatung.
Teil 1: Was feststeht und was nur Prognose ist
Fest steht: Der Einlagensatz der EZB liegt seit dem 16. September 2026 bei 2,50 %. Am 29. Oktober hat der EZB-Rat ihn nicht verändert. Die nächste Zinssitzung ist am 16. und 17. Dezember, die Entscheidung kommt am 17. Dezember.
Alles Weitere ist Erwartung. Die ist allerdings ziemlich eindeutig:
| Was | Stand | Art |
|---|---|---|
| Einlagensatz 2,50 % (seit 16.09.2026) | EZB | Fakt |
| Nächste Zinsentscheidung am 17.12.2026 | EZB-Kalender | Fakt |
| Lagarde am 29.10.: „Sofern es keine größeren neuen Entwicklungen gibt, ist die Richtung für uns alle ziemlich klar.“ | Dow Jones / finanzen.net | Aussage, kein Beschluss |
| Alle 71 befragten Ökonomen erwarten im Dezember +0,25 Prozentpunkte auf 2,75 %, 46 sehen dort den Höchststand | Reuters-Umfrage, 10.–12.11.2026 | Prognose |
| Terminmarkt: 96 % Wahrscheinlichkeit für 2,75 % im Dezember, für Februar 68 % für 2,75 % und 29 % für 3,00 % | 25bp.eu, Stand 20.11.2026 | Markterwartung |
Hintergrund ist die Inflation: Im Euroraum lag sie im Oktober laut Eurostat-Endwert bei 4,0 %, in Deutschland laut Destatis bei 2,8 %. Was das für mein Tagesgeld heißt, habe ich in Tagesgeld nach Inflation durchgerechnet.
Was ich daraus mitnehme
- Eine Erhöhung im Dezember ist sehr wahrscheinlich, aber nicht beschlossen.
- Ob danach noch ein Schritt kommt, ist offen. Die Mehrheit der Ökonomen sieht bei 2,75 % das Ende.
- Wenn alle mit derselben Erhöhung rechnen, rechnen auch die Banken damit.
Teil 2: Die Banken haben schon vorgelegt
Genau das sehe ich gerade bei den Festgeldzinsen. Viele Banken warten nicht auf den 17. Dezember, sondern erhöhen jetzt. Ein paar Beispiele aus den letzten Tagen:
| Bank | 1 Jahr | Längere Laufzeiten | Hinweis |
|---|---|---|---|
| pbb direkt | 3,40 % (vorher 2,50 %) | 2 J. 3,50 % · 3 J. 3,60 % · 5 J. 3,80 % · 10 J. 4,00 % | ab 5.000 €, keine vorzeitige Kündigung |
| Crédit Agricole Savings | 3,50 % | bis 3,70 % laut Anbieter | ab 5.000 €, französische Einlagensicherung |
| Deutsche Bank FestzinsSparen | 3,25 % (vorher 3,00 %) | – | nur Neugeld, Bestand 2,40 % |
| Hamburg Direct Bank | 3,00 % | 2 J. 3,35 % · 3 J. 3,35 % · 5 J. 3,40 % | ab 1.000 €, Anlage über das Tagesgeldkonto |
Zinsen p. a., Stand 20.11.2026: pbb direkt laut eigener Website, Crédit Agricole Savings laut Anbieterseite und tagesgeldvergleich.net, Deutsche Bank laut Anbieterseite und COMPUTER BILD (Artikelstand 18.11.2026, gilt seit 12.11.), Hamburg Direct Bank laut eigener Website. Kein Angebot, nur Marktbeispiele.
Auch im Durchschnitt zieht es an. Ich habe den Festgeld-Vergleich von tagesgeldvergleich.net mit dem Stand verglichen, den ich mir Ende Oktober notiert hatte:
| Laufzeit | Ø am 25.10.2026 | Ø am 20.11.2026 | Spitze am 20.11.2026 |
|---|---|---|---|
| 6 Monate | 2,34 % | 2,44 % | 3,43 % |
| 12 Monate | 2,60 % | 2,64 % | 3,70 % |
| 24 Monate | 2,70 % | 2,77 % | 3,75 % |
| 36 Monate | 2,75 % | 2,80 % | 3,70 % |
Durchschnitt und Spitzenzins über alle Angebote im Vergleich, unabhängig vom Länderrating. Quelle: tagesgeldvergleich.net.
Mir fällt dabei zweierlei auf. Erstens: Die Spitzenangebote liegen schon heute rund einen Prozentpunkt über dem Einlagensatz. Für mich ein Zeichen, dass ein Teil der erwarteten Erhöhung schon eingepreist ist. Zweitens: Zwischen einem und drei Jahren gibt es kaum Aufschlag. Lange Bindung wird gerade nur wenig belohnt.
Teil 3: Was mich ein Monat Abwarten kostet
Wichtig: Das ist eine vereinfachte Beispielrechnung, kein Angebot. Ich nehme an, ich parke 10.000 € bis nach der Sitzung, also etwa einen Monat, auf einem Tagesgeld mit 2,50 %. Als Festgeldzins nehme ich die heutigen Sätze von pbb direkt. Gerechnet ohne Zinseszins und vor Steuern.
| Laufzeit | Zins heute | Zinsverlust durch 1 Monat Warten | Ab diesem Zins lohnt sich Warten |
|---|---|---|---|
| 1 Jahr | 3,40 % | 7,50 € | ca. 3,48 % |
| 2 Jahre | 3,50 % | 8,33 € | ca. 3,54 % |
| 3 Jahre | 3,60 % | 9,17 € | ca. 3,63 % |
| 5 Jahre | 3,80 % | 10,83 € | ca. 3,82 % |
Eigene Beispielrechnung: Zinsverlust = (Festgeldzins − 2,50 %) × 10.000 € ÷ 12. „Lohnt sich ab“ = heutiger Zins plus Zinsverlust, verteilt auf die Laufzeit. Vereinfacht, weil das spätere Festgeld auch einen Monat später endet.
Das hat mich überrascht: Abwarten kostet erstaunlich wenig. Bei 10.000 € sind es keine elf Euro. Bei langen Laufzeiten reicht schon ein winziger Zinsaufschlag nach der Sitzung, damit sich das Warten rechnet.
Die Kehrseite: Es gibt keine Garantie, dass die Banken nach dem 17. Dezember noch einmal erhöhen. Viele haben es ja schon getan. Für ein Jahr und 10.000 € sieht das so aus:
- Festgeldzins steigt danach um 0,25 Prozentpunkte: Warten bringt mir rund 17,50 € mehr.
- Zins bleibt gleich: Warten kostet mich 7,50 €.
- Zins sinkt um 0,25 Prozentpunkte, etwa weil die Erhöhung schon eingepreist war oder die Erwartung kippt: Warten kostet mich rund 32,50 €.
Beim Festgeld über drei Jahre werden die Ausschläge größer: rund 66 € mehr oder 84 € weniger. Um Hunderte Euro geht es bei diesem Betrag also in keinem Fall. Für mich heißt das: Der Zeitpunkt ist weniger wichtig, als es die Schlagzeilen vermuten lassen.
Mein Trick fürs Warten
- Wer ohnehin ein neues Tagesgeld eröffnet, bekommt oft einen Neukundenzins. Bei der Hamburg Direct Bank sind es laut Website 3,81 % für vier Monate.
- Das liegt sogar über den 3,40 % für ein Jahr Festgeld. In diesen Monaten kostet mich das Warten dann nichts.
- Danach fällt der Zins. Laut capitalo liegen die Anschlusszinsen der aktuellen Neukundenaktionen zwischen 0,60 % und 3,00 %. Das Ende der Aktion trage ich mir in den Kalender ein.
Teil 4: Meine Festgeldleiter vor der Zinswende
Eine klassische Zinstreppe staffelt die Laufzeiten. Das habe ich im Festgeld-Artikel vom Oktober mit 25.000 € gezeigt. Vor einer erwarteten Zinswende staffele ich zusätzlich den Einstieg. So muss ich weder alles jetzt noch alles später festlegen.
Mein Beispiel mit 20.000 €. Der Notgroschen ist dabei nicht eingerechnet, der bleibt immer auf dem Tagesgeld:
- Jetzt: 5.000 € für 1 Jahr zu 3,40 % = 170 € Zinsen, frei im November 2027.
- Jetzt: 5.000 € für 3 Jahre zu 3,60 % = 540 € Zinsen bei jährlicher Auszahlung, frei im November 2029.
- Nach dem 17. Dezember: 5.000 € für 2 Jahre zum dann gültigen Zins. Zum heutigen Satz von 3,50 % wären das 350 €.
- Nach der EZB-Sitzung am 4. Februar 2027: 5.000 € für 1 bis 5 Jahre, je nachdem, wie es dann aussieht. Bis dahin liegt das Geld auf dem Tagesgeld.
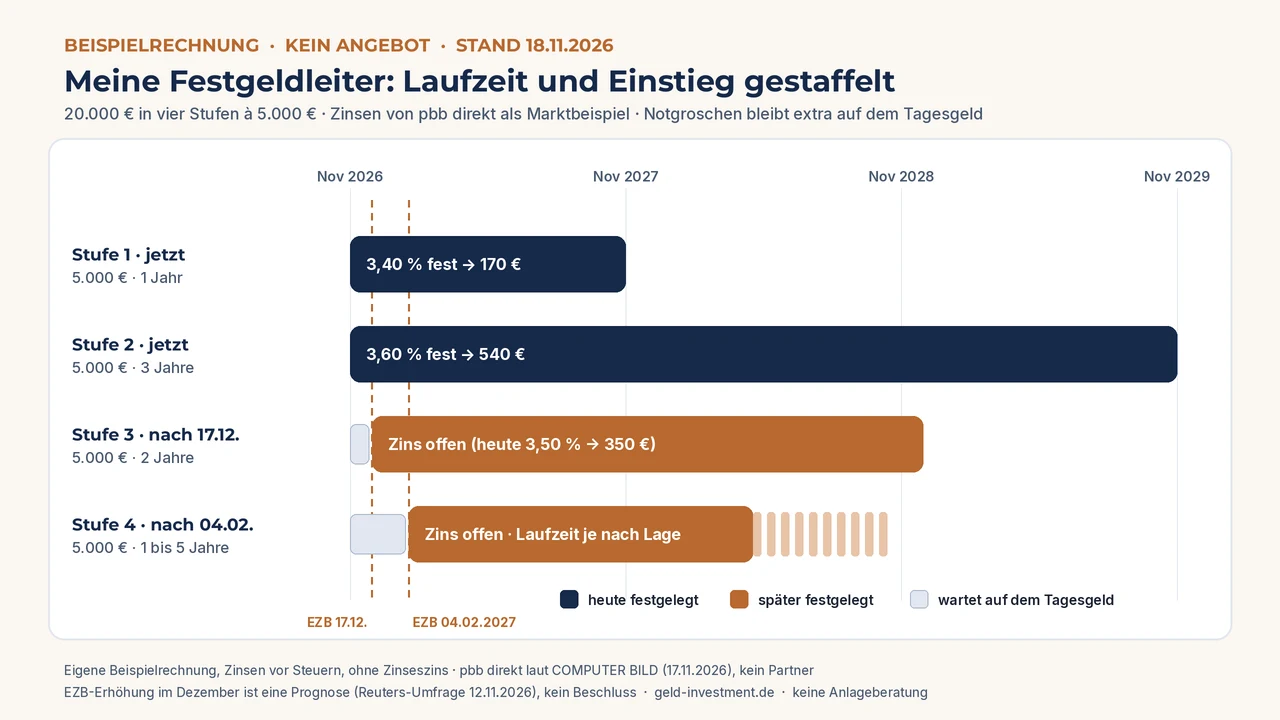
Eigene Beispielrechnung mit den Zinsen von pbb direkt (laut eigener Website, 20.11.2026). pbb direkt ist kein Partner dieser Seite, die Bank dient nur als Marktbeispiel. Zinsen vor Steuern, ohne Zinseszins.
Die Hälfte ist damit zu heutigen Zinsen gesichert. Die andere Hälfte kann von einer Erhöhung profitieren. Kommt sie nicht oder sinken die Zinsen wieder, ärgere ich mich nur über einen Teil. Bei größeren Beträgen würde ich die Stufen außerdem auf zwei oder drei Banken verteilen.
Worauf ich bei der Leiter achte
- Nur Geld einplanen, das ich in der jeweiligen Laufzeit sicher nicht brauche.
- Die Termine für Stufe 3 und 4 trage ich mir fest ein. Sonst bleibt das Geld aus Bequemlichkeit beim Anschlusszins liegen.
- Ich lege mich vorher fest: Nach dem Termin entscheide ich, auch wenn der Zins nicht gestiegen ist.
Teil 5: Das Kleingedruckte, auf das ich jetzt achte
Wenn Banken ihre Zinsen schnell anheben, lohnt der Blick in die Bedingungen besonders:
- Neugeld-Klausel: Bei der Deutschen Bank gelten die 3,25 % nur für Geld, das vorher nicht bei Deutscher Bank, Postbank, norisbank, BHW oder DWS lag.
- Spareinlage statt Festgeld: Das FestzinsSparen muss ich drei Monate vor Laufzeitende kündigen. Sonst verlängert es sich automatisch zum dann gültigen Zins.
- Keine vorzeitige Kündigung: Bei pbb direkt und Hamburg Direct Bank komme ich vor Ende der Laufzeit nicht an das Geld.
- Steuern: Crédit Agricole Savings führt keine Steuer ab. Die Zinsen gebe ich dann selbst in der Steuererklärung an. Wie ich meinen Freistellungsauftrag verteile, steht im Jahresend-Check als Anleger.
- Einlagensicherung: In der EU sind Einlagen gesetzlich bis 100.000 € je Kunde und Bank geschützt. Zuständig ist das Land der Bank, bei Crédit Agricole Savings also Frankreich.
Für das Geld, das bei mir bis Dezember oder Februar wartet, vergleiche ich Tagesgeld-Konditionen in meinem Tagesgeldkonto-Vergleich. Zwei Konten, die ich mir dafür angesehen habe (Anzeige/Werbelink):
- Hamburg Direct Bank Tagesgeld * – laut Website 3,81 % für 4 Monate bis 150.000 €, danach laut capitalo 2,00 %. Festgeld legst du dort über das Tagesgeldkonto an.
- Crédit Agricole Savings Tagesgeld Flex * – laut capitalo 4,10 % für 4 Monate, Aktionszins bis 25.000 €, danach 2,50 %. Keine automatische Steuerabführung.
Konditionen Stand 20.11.2026, Zinsen variabel. Bitte vor der Eröffnung beim Anbieter prüfen.
Teil 6: Meine Checkliste vor dem 17. Dezember
- Notgroschen beiseitelegen. Der kommt nie ins Festgeld.
- Festlegen, welcher Betrag wie lange sicher nicht gebraucht wird.
- Einen Teil jetzt festlegen, einen Teil bewusst für die Termine 17.12. und 04.02. aufheben.
- Das Wartegeld auf ein gut verzinstes Tagesgeld legen, nicht aufs Girokonto.
- Bedingungen prüfen: Neugeld-Pflicht, Kündigungsfrist, automatische Verlängerung, Zinsgutschrift.
- Einlagensicherung und Land der Bank nachlesen, höchstens 100.000 € pro Bank.
- Freistellungsauftrag anpassen oder Zinsen für die Steuererklärung notieren.
- Alle Fälligkeiten und Aktionsenden in den Kalender eintragen.
Was kleine Zinsunterschiede über mehrere Jahre ausmachen, kannst du mit meinem Zinseszinsrechner selbst durchspielen.
Häufige Fragen zu Festgeld und EZB
Steigen die Festgeldzinsen nach der EZB-Sitzung automatisch?
Nein. Banken legen ihre Festgeldzinsen selbst fest. Viele haben im November schon erhöht, weil sie mit dem Zinsschritt rechnen. Ob nach dem 17. Dezember noch mehr kommt, ist offen.
Ist die Zinserhöhung im Dezember sicher?
Nein. In der Reuters-Umfrage vom 10. bis 12. November rechnen alle 71 Ökonomen damit, und der Terminmarkt preist sie laut 25bp.eu zu 96 % ein. Beschlossen wird aber erst am 17. Dezember.
Lohnt sich Festgeld über zehn Jahre für 4 %?
Das hängt davon ab, ob du das Geld wirklich zehn Jahre nicht brauchst. Bei pbb direkt ist eine vorzeitige Kündigung ausgeschlossen. Ich selbst bleibe lieber bei höchstens drei bis fünf Jahren, weil der Aufschlag für längere Laufzeiten gerade gering ist.
Was ist eine Festgeldleiter?
Du teilst einen Betrag auf mehrere Festgelder mit unterschiedlichen Laufzeiten auf. So wird regelmäßig ein Teil frei. Vor einer Zinswende kannst du zusätzlich den Einstieg zeitlich staffeln.
Fazit: Ich wette nicht auf den 17. Dezember
Eine EZB-Erhöhung im Dezember ist sehr wahrscheinlich. Die Banken haben ihre Festgeldzinsen aber schon vorher angehoben, ein Jahr gibt es bei guten Anbietern für 3,40 bis 3,50 %. Abwarten kostet bei 10.000 € nur wenige Euro, bringt aber auch keinen sicheren Vorteil.
Ich mache deshalb beides: Die Hälfte lege ich jetzt fest, die andere Hälfte steige nach dem 17. Dezember und nach dem 4. Februar ein. Bis dahin arbeitet das Geld auf dem Tagesgeld. Wie gehst du vor: Wartest du bis nach der Sitzung, oder hast du schon festgelegt? Schreib es gerne in die Kommentare.
Mit * gekennzeichnete Links sind Affiliate-Links (Anzeige/Werbelink, financeAds). Klickst du darauf und eröffnest ein Konto, erhalte ich eine Provision. Für dich ändert sich an den Konditionen nichts. pbb direkt, Deutsche Bank und das Festgeld von Crédit Agricole Savings sind nicht verlinkt.
Quellen (abgerufen am 20.11.2026): EZB, Leitzinsen (Einlagensatz 2,50 % ab 16.09.2026) · EZB, Sitzungskalender (16./17.12.2026, 03./04.02.2027) · finanzen.net / Dow Jones, Lagarde deutet EZB-Zinsschritt im Dezember an (29.10.2026) · Reuters-Umfrage (12.11.2026) · finanznachrichten.de / FXStreet zur Reuters-Umfrage (12.11.2026) · 25bp.eu, EZB-Zinserwartungen (Stand 20.11.2026) · Eurostat, Inflation im Euroraum (Endwert Oktober 2026, 18.11.2026) · Destatis, Inflationsrate Deutschland Oktober 2026 (2,8 %) · COMPUTER BILD, pbb direkt hebt Festgeldzinsen (17.11.2026) · pbb direkt, Festgeld · COMPUTER BILD, Deutsche Bank FestzinsSparen (13.11.2026) · Crédit Agricole Savings, Festgeld · Hamburg Direct Bank, Festgeld · Hamburg Direct Bank, Tagesgeld · tagesgeldvergleich.net, Festgeld-Vergleich (Stand 20.11.2026) · capitalo, Tagesgeld für Neukunden (geprüft 20.11.2026).
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Steuer- oder Rechtsberatung. Die Erwartungen zur EZB stammen aus der genannten Umfrage und aus Terminkursen. Sie sind Prognosen und können sich jederzeit ändern. Die Beispielrechnungen sind vereinfacht (ohne Zinseszins, vor Steuern) und nehmen einen Tagesgeldzins von 2,50 % an. Tagesgeldzinsen sind variabel, Neukundenzinsen gelten nur befristet. Festgeld ist bis zum Laufzeitende in der Regel nicht verfügbar. Die gesetzliche Einlagensicherung schützt Einlagen bis 100.000 € je Kunde und Bank und richtet sich nach dem Sitzland der Bank. Konditionen Stand 20.11.2026; prüfe vor einer Anlage immer die aktuellen Bedingungen beim Anbieter und lass dich im Zweifel unabhängig beraten.