„Inflation steigt auf 4 %“ – so ungefähr lauteten Anfang November die Schlagzeilen. Gleichzeitig werben Banken mit Tagesgeldzinsen von 4 % und mehr. Auf den ersten Blick klingt das nach einem Nullsummenspiel: Was die Bank mir an Zinsen gibt, frisst die Teuerung wieder auf.
Ich habe einen Teil meiner Liquiditätsreserve auf Tagesgeld liegen, neben Depot und vermieteten Wohnungen. Deshalb wollte ich es genauer wissen: Welche Inflationsrate ist für mich überhaupt die richtige? Und was bleibt von einem Aktionszins übrig, wenn ich nicht nur auf die ersten drei oder vier Monate schaue, sondern auf ein ganzes Jahr?
Alle Zahlen in diesem Artikel habe ich am 11. November 2026 selbst bei den genannten Quellen nachgelesen. Das ist meine persönliche Rechnung als Privatanleger, keine Anlageberatung.
Teil 1: Welche 4 % eigentlich gemeint sind
Die 4 % stammen aus der Schnellschätzung von Eurostat. Für den Euroraum rechnet das Statistikamt der EU im Oktober 2026 mit einer jährlichen Inflation von 4,0 %, nach 3,8 % im September. Treiber ist vor allem Energie mit 20,8 % zum Vorjahr. Dienstleistungen lagen bei 3,3 %, Lebensmittel, Alkohol und Tabak bei 1,6 %. Die vollständigen Oktoberdaten will Eurostat am 18. November veröffentlichen.
Für mich als Sparer in Deutschland ist aber eine andere Zahl wichtiger. Das Statistische Bundesamt hat am 11. November die Inflationsrate für Deutschland im Oktober 2026 endgültig mit 2,8 % bestätigt (September: 3,3 %). Auch der harmonisierte Index für Deutschland liegt bei 2,8 %. Die Schlagzeile mit den 4 % betrifft also den Durchschnitt aller Euroländer, nicht meinen Einkaufskorb.
| Kennzahl (Oktober 2026) | Wert | Quelle |
|---|---|---|
| Inflation Euroraum (Schnellschätzung) | 4,0 % | Eurostat, 04.11.2026 |
| Inflation Deutschland (VPI, endgültig) | 2,8 % | Destatis, 11.11.2026 |
| Deutschland: Energie | +12,2 % | Destatis |
| Deutschland: Kraftstoffe / leichtes Heizöl | +28,9 % / +84,5 % | Destatis |
| Deutschland: Nahrungsmittel | +0,4 % | Destatis |
| Deutschland: ohne Nahrungsmittel und Energie | 2,1 % | Destatis |
Die Tabelle zeigt auch: Die Teuerung trifft nicht jeden gleich. Wer viel mit dem Auto fährt oder mit Öl heizt, spürt deutlich mehr als 2,8 %. Wer kaum tankt, eher weniger. Destatis bietet dafür einen persönlichen Inflationsrechner an, in dem du deine eigenen Ausgaben gewichten kannst. Für meine Rechnung unten nehme ich die offiziellen 2,8 % für Deutschland.
Was ich daraus mitnehme
- 4,0 % ist der Euroraum, 2,8 % ist Deutschland – für meine Rechnung zählt Deutschland.
- Die Zahl bezieht sich auf die letzten zwölf Monate, nicht auf das nächste Jahr.
- Meine persönliche Inflation kann je nach Tank- und Heizkosten deutlich abweichen.
Teil 2: Was Tagesgeld im November bringt
Der Einlagensatz der EZB liegt seit dem 16. September 2026 bei 2,50 %. Die nächste geldpolitische Sitzung findet am 16. und 17. Dezember statt. Was dort entschieden wird, ist offen. Warum ich deshalb nicht auf einen bestimmten EZB-Schritt wette, habe ich in meinem Artikel Festgeld oder Tagesgeld vor der EZB-Sitzung beschrieben.
Die Banken zahlen Neukunden trotzdem deutlich mehr als 2,50 %. Der Haken steckt fast immer im Kleingedruckten: Der hohe Zins gilt nur für wenige Monate. Danach greift ein variabler Anschlusszins. Das sind die Angebote, die ich mir heute angesehen habe:
| Bank | Aktionszins | Dauer und Grenze | Anschlusszins |
|---|---|---|---|
| Advanzia (Luxemburg) | 4,10 % | 3 Monate ab erster Einzahlung, Mindesteinlage 5.000 €, Aktion bis 30.11.2026 | 1,50 % |
| Openbank | 4,00 % | 4 Monate ab Kontoeröffnung, bis 100.000 € | 2,00 % |
| Bigbank (Estland) | 3,90 % | 4 Monate, bis 250.000 € | 2,25 % |
| Hamburg Direct Bank | 3,81 % | 4 Monate ab Kontoeröffnung, bis 150.000 € | 2,00 % |
| Consorsbank | 3,80 % | 5 Monate garantiert, bis 1 Mio. € | 1,00 % |
Zinsen nominal p. a., nur für Neukunden, Stand 11.11.2026 laut Anbieterseiten bzw. topbankvergleich.de (Quellen am Ende). Anschlusszinsen sind variabel und können sich jederzeit ändern.
Ein Angebot mit 4,50 % bei XTB taucht in vielen Listen ganz oben auf. Das ist allerdings kein klassisches Tagesgeld: Der Zins gilt laut onvista für nicht investiertes Guthaben im Depot, 90 Tage lang und bis 20.000 €. Dafür musst du jeden Monat mindestens eine Aktien- oder ETF-Transaktion ausführen. Für meine Reserve will ich keine solche Bedingung, deshalb lasse ich es in der Rechnung weg.
Teil 3: Rechenbeispiel: 10.000 € für ein Jahr
Wichtig: Das ist eine vereinfachte Beispielrechnung, kein Angebot und keine Prognose. Ich lege 10.000 € für zwölf Monate an und rechne ohne Zinseszins und vor Steuern. Die größte Annahme: Der Anschlusszins bleibt nach der Aktion genau so hoch wie heute. Das ist nicht garantiert. Ebenso nehme ich an, dass die Inflation in Deutschland bei 2,8 % bleibt.
| Bank (Rechenbeispiel) | Zinsen in 12 Monaten | Ø Zins im Jahr | Abstand zu 2,8 % Inflation |
|---|---|---|---|
| Advanzia: 3 Monate 4,10 %, dann 1,50 % | 215 € | 2,15 % | −0,65 Prozentpunkte |
| Openbank: 4 Monate 4,00 %, dann 2,00 % | 267 € | 2,67 % | −0,13 Prozentpunkte |
| Bigbank: 4 Monate 3,90 %, dann 2,25 % | 280 € | 2,80 % | ±0 Prozentpunkte |
| Hamburg Direct Bank: 4 Monate 3,81 %, dann 2,00 % | 260 € | 2,60 % | −0,20 Prozentpunkte |
| Consorsbank: 5 Monate 3,80 %, dann 1,00 % | 217 € | 2,17 % | −0,63 Prozentpunkte |
Eigene Beispielrechnung: Aktionszins × Aktionsmonate plus Anschlusszins × restliche Monate, geteilt durch 12. Einfache Verzinsung, vor Steuern, gerundet. Der Abstand zur Inflation ist eine grobe Näherung für den Realzins.
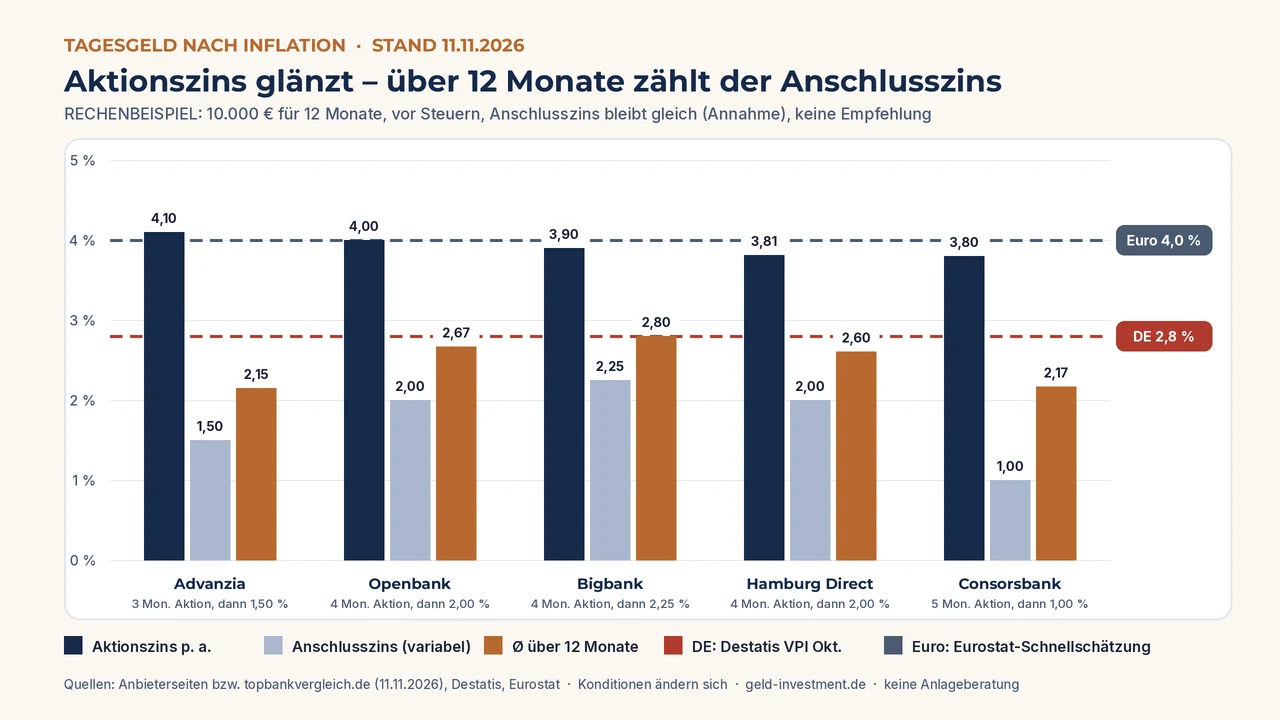
Das Ergebnis hat mich ehrlich gesagt etwas ernüchtert. Während der Aktion liegt jeder dieser Zinsen klar über der deutschen Inflation von 2,8 %. Auf das ganze Jahr gerechnet landet aber kein Angebot darüber. Das beste Ergebnis im Beispiel liefert nicht der höchste Aktionszins, sondern die Kombination aus vier Monaten Aktion und dem höchsten Anschlusszins: Bigbank kommt mit 280 € ziemlich genau auf die Inflationsrate. Der Spitzenreiter beim Aktionszins landet wegen des niedrigen Anschlusszinses dagegen hinten.
Mit 280 € Kaufkraftverlust auf 10.000 € rechne ich bei 2,8 % Inflation. Auf einem Girokonto ohne Zinsen wäre dieser Verlust voll da. Tagesgeld bringt also nicht viel Plus, aber es schützt einen großen Teil meiner Reserve vor dem Wertverlust. Genau dafür ist es bei mir da.
Wer nach jeder Aktion zur nächsten Bank wechselt, kann den Schnitt anheben. Das kostet aber Zeit für Kontoeröffnungen, und niemand garantiert, dass es in drei Monaten noch vergleichbare Angebote gibt. Wie stark sich auch kleine Zinsunterschiede über viele Jahre auswirken, kannst du mit meinem Zinseszinsrechner ausprobieren.
Teil 4: Was nach Steuern übrig bleibt
Bisher habe ich vor Steuern gerechnet. Zinsen sind Kapitalerträge. Solange sie zusammen mit Dividenden und Kursgewinnen unter dem Sparer-Pauschbetrag von 1.000 € (2.000 € für Ehepaare) bleiben, fällt keine Steuer an. Ist der Freibetrag schon durch das Depot ausgeschöpft, gehen 25 % Abgeltungsteuer plus Solidaritätszuschlag ab, zusammen 26,375 % (ohne Kirchensteuer).
Im Beispiel mit Bigbank blieben von 280 € Zinsen dann rund 206 €. Das entspricht etwa 2,06 % und liegt klar unter der Inflation von 2,8 %. Nach Steuern verliert mein Tagesgeld real also leicht an Wert, wenn der Freibetrag aufgebraucht ist.
Bei ausländischen Banken lohnt ein zweiter Blick: Bei Advanzia kannst du laut Handelsblatt keinen Freistellungsauftrag erteilen, die Steuer wird nicht automatisch abgeführt. Du gibst die Zinsen dann selbst in der Steuererklärung an. Wie ich meinen Freistellungsauftrag zum Jahresende auf die Banken verteile, steht in meinem Jahresend-Check als Anleger.
Was ich daraus mitnehme
- Im Freibetrag kann Tagesgeld die Inflation ungefähr ausgleichen, mehr meist nicht.
- Ist der Freibetrag aufgebraucht, bleibt real ein kleines Minus.
- Bei Auslandsbanken plane ich die Steuererklärung gleich mit ein.
Teil 5: Sicherheit geht vor dem Zins
Tagesgeld ist für mich kein Renditebaustein, sondern Reserve. Deshalb schaue ich vor dem Zins auf die Einlagensicherung. In der EU sind Einlagen gesetzlich bis 100.000 € je Kunde und Bank geschützt. Entscheidend ist aber, welches Land haftet:
- Advanzia: luxemburgische Einlagensicherung bis 100.000 €.
- Bigbank: estnische Einlagensicherung bis 100.000 €.
- Hamburg Direct Bank: Marke der Hamburg Commercial Bank AG, gesetzliche Sicherung in Deutschland plus freiwilliger Einlagensicherungsfonds. Alle Einlagen bei der Hamburg Commercial Bank zählen zusammen.
- Openbank: Die Angaben unterscheiden sich zwischen den Vergleichsportalen. Ich würde vor der Eröffnung den „Informationsbogen für den Einleger“ der Bank lesen.
- Consorsbank: auch hier zuerst den Informationsbogen ansehen.
Mehr zu Einlagensicherung, Zinsgarantie und Referenzkonto habe ich in meinem Artikel Tagesgeld 2026 – worauf ich als Privatanleger achte gesammelt.
Wenn du Konditionen selbst vergleichen möchtest: Eine laufend gepflegte Übersicht findest du in meinem Tagesgeldkonto-Vergleich. Drei der Banken aus der Tabelle kannst du direkt über meine Partnerlinks ansehen (Anzeige):
- Openbank Tagesgeld * – laut Konditionenseite 4,00 % für 4 Monate bis 100.000 €, danach derzeit 2,00 %
- Hamburg Direct Bank Tagesgeld * – laut eigener Website 3,81 % für 4 Monate bis 150.000 €, danach derzeit 2,0 %
- Consorsbank Tagesgeld * – laut eigener Website 3,80 % für 5 Monate garantiert bis 1 Mio. €
Teil 6: Meine Checkliste bei 4 % Inflation
Diese Punkte gehe ich durch, bevor ich Geld auf ein neues Tagesgeld schiebe:
- Die richtige Inflationsrate nehmen: Deutschland (2,8 %) statt Euroraum (4,0 %) – und kurz überlegen, wie stark mich Energie persönlich trifft.
- Aktionsdauer, Höchstbetrag und Mindesteinlage notieren.
- Den Anschlusszins ansehen und den Schnitt über zwölf Monate grob ausrechnen.
- Prüfen, ob mein Sparer-Pauschbetrag schon durch das Depot ausgeschöpft ist.
- Einlagensicherung und Land der Bank im Informationsbogen nachlesen.
- Das Ende der Aktion in den Kalender eintragen und dann neu entscheiden.
- Nur die echte Reserve aufs Tagesgeld legen. Geld, das ich jahrelang nicht brauche, gehört für mich eher ins Depot.
Häufige Fragen zu Tagesgeld und Inflation
Ist die Inflation in Deutschland wirklich bei 4 %?
Nein. Die 4,0 % sind die Eurostat-Schnellschätzung für den Euroraum im Oktober 2026. Für Deutschland hat Destatis die Inflationsrate für Oktober mit 2,8 % bestätigt.
Bringt Tagesgeld nach Inflation noch etwas?
In meinem Rechenbeispiel gleicht Tagesgeld die Inflation über zwölf Monate ungefähr aus, wenn Aktions- und Anschlusszins gut sind. Ein echtes Plus nach Inflation erreicht keines der Beispiele. Nach Steuern wird es leicht negativ, sobald der Freibetrag ausgeschöpft ist.
Was ist der Realzins?
Der Realzins ist grob der Zins minus die Inflation. Bei 2,67 % Zins und 2,8 % Inflation liegt er bei etwa −0,13 Prozentpunkten. Genau gerechnet teilt man (1 + Zins) durch (1 + Inflation), das Ergebnis ist fast gleich.
Lohnt sich Festgeld bei höherer Inflation mehr?
Festgeld sichert einen Zins über die gesamte Laufzeit, dafür ist das Geld gebunden. Ob das besser ist, hängt davon ab, wie lange du auf das Geld verzichten kannst. Meine Abwägung mit Zinstreppe steht im Artikel Festgeld oder Tagesgeld.
Fazit: Tagesgeld schützt, aber es macht mich nicht reicher
Die Schlagzeile mit 4 % Inflation betrifft den Euroraum. In Deutschland liegt die Teuerung im Oktober bei 2,8 %. Gute Aktionszinsen liegen darüber, aber nur für drei bis fünf Monate. Über ein ganzes Jahr gerechnet landen die Angebote in meinem Beispiel zwischen 2,15 % und 2,80 % – also knapp unter oder genau auf der Inflation.
Für mich heißt das: Tagesgeld bleibt meine Reserve, weil es täglich verfügbar ist und den Kaufkraftverlust größtenteils ausgleicht. Vermögen baue ich damit nicht auf. Beim Wechsel achte ich mehr auf den Anschlusszins als auf die größte Zahl in der Werbung. Wie gehst du damit um: Wechselst du nach jeder Aktion, oder bleibst du bei einer Bank? Schreib es gerne in die Kommentare.
Mit * gekennzeichnete Links sind Affiliate-Links (financeAds). Klickst du darauf und eröffnest ein Konto, erhalte ich eine Provision – für dich ändert sich die Kondition nicht. Advanzia und Bigbank sind nicht verlinkt.
Quellen (abgerufen am 11.11.2026): Eurostat, Schnellschätzung Inflation Euroraum Oktober 2026 (04.11.2026) · Destatis, Pressemitteilung Nr. 392 vom 11.11.2026 · EZB, Leitzinsen (Einlagensatz 2,50 % ab 16.09.2026) · EZB, Sitzungskalender (16./17.12.2026) · Openbank, Konditionen · Hamburg Direct Bank, Tagesgeld · Bigbank, Tagesgeld-Zinsen · Advanzia, Tagesgeldkonto · topbankvergleich.de, Tagesgeld für Neukunden (Stand 11.11.2026) · Handelsblatt, Advanzia Bank Tagesgeld · onvista, Tagesgeld im November 2026 (11.11.2026).
Risikohinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und Meinungen wieder und ist keine Anlage-, Steuer- oder Rechtsberatung. Die Beispielrechnung ist vereinfacht (ohne Zinseszins, vor Steuern) und nimmt an, dass Anschlusszins und Inflation gleich bleiben – beides ist nicht garantiert. Aktionszinsen gelten nur befristet und meist nur für Neukunden; Tagesgeldzinsen sind variabel und können jederzeit gesenkt werden. Die gesetzliche Einlagensicherung schützt bis 100.000 € je Kunde und Bank und richtet sich nach dem Sitzland der Bank. Konditionen Stand 11.11.2026; prüfe vor einer Kontoeröffnung immer die aktuellen Bedingungen beim Anbieter. Lass dich im Zweifel unabhängig beraten.