Nächste Woche ist Black Friday, und an fast jeder Online-Kasse steht wieder der Knopf „Später bezahlen“ oder „In Raten zahlen“. Ein Klick, und die neue Jacke oder die Kopfhörer sind bestellt. Bezahlt wird irgendwann im Dezember. Genau rechtzeitig vorher, ab Freitag, 20. November 2026, ändern sich in Deutschland die Regeln dafür.
Als Privatanleger und Vermieter schaue ich auf dieses Thema aus einem bestimmten Blickwinkel: Meine Wohnungen sind finanziert, und bei jeder Anschlussfinanzierung prüft die Bank meine Bonität genau. Kleine Ratenkäufe wirken harmlos, aber sie sind Kredite. Deshalb wollte ich wissen, was sich ab dem 20.11. konkret ändert und was das für mich und dich beim nächsten Einkauf bedeutet.
Ich habe dafür am 15. November 2026 das Gesetz im Bundesgesetzblatt selbst gelesen und mit den Angaben von Bundesregierung, BaFin und Verbraucherzentrale abgeglichen. Das ist meine persönliche Einordnung als Privatanleger, keine Rechtsberatung.
Teil 1: Was sich ab dem 20. November ändert
Grundlage ist die überarbeitete EU-Verbraucherkreditrichtlinie (Richtlinie (EU) 2023/2225, oft „CCD II“ genannt). Deutschland setzt sie mit dem „Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge“ um. Der Bundestag hat es am 17. April 2026 beschlossen, verkündet wurde es am 18. Mai 2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 139). In Artikel 16 steht schwarz auf weiß: Das Gesetz tritt am 20. November 2026 in Kraft. Der Stichtag ist also kein Gerücht, sondern fest.
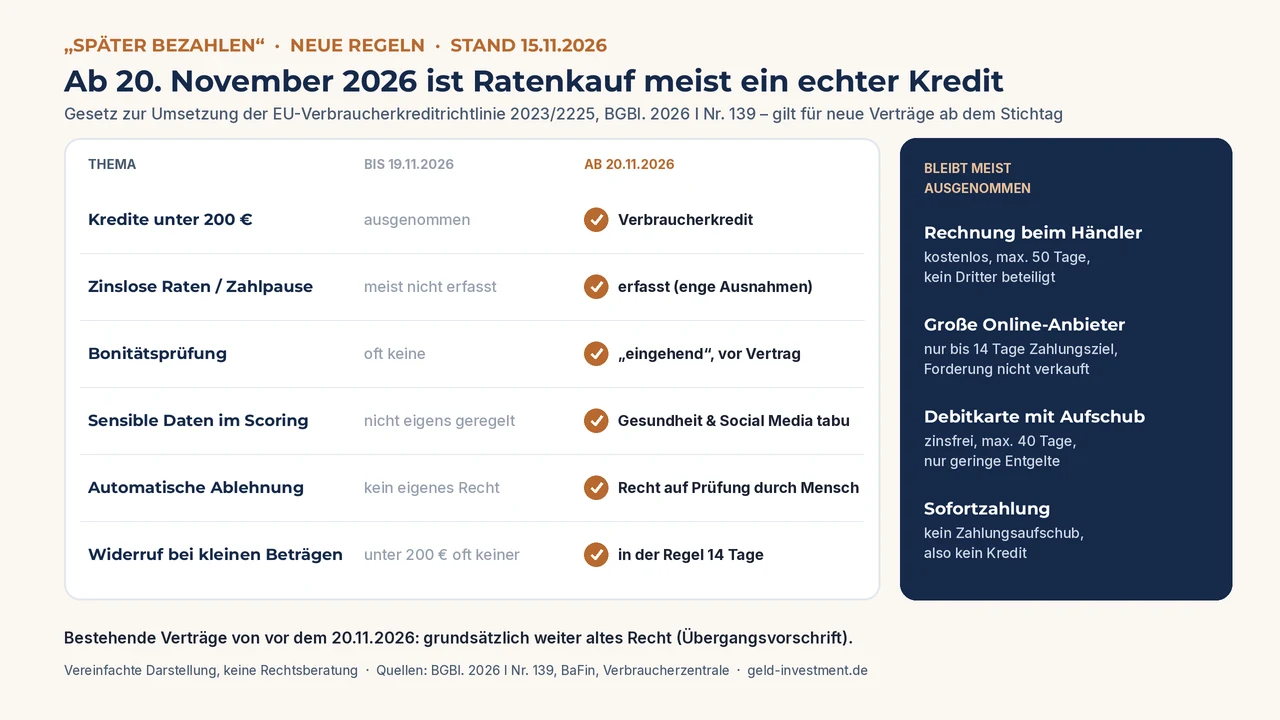
Der Kern ist schnell erklärt: Viele „Später bezahlen“-Angebote waren bisher vom Verbraucherkreditrecht ausgenommen. Das betraf vor allem Kredite unter 200 €, kurzfristige Kredite, die innerhalb von drei Monaten zurückgezahlt werden, und zinslose Zahlungsaufschübe. Diese Lücken fallen weitgehend weg. Wer ab dem 20.11. in Raten oder später zahlt, schließt in vielen Fällen einen echten Verbraucherkredit ab, mit allen Pflichten für den Anbieter.
| Thema | Bis 19.11.2026 | Ab 20.11.2026 |
|---|---|---|
| Kredite unter 200 € | vom Verbraucherkreditrecht ausgenommen | Verbraucherkredit |
| Zinslose Zahlungsaufschübe und Raten | meist nicht erfasst | erfasst, bis auf enge Ausnahmen |
| Bonitätsprüfung | bei vielen kleinen Beträgen nicht nötig | „eingehende“ Prüfung vor Vertragsschluss |
| Sensible Daten im Scoring | nicht ausdrücklich geregelt | Gesundheitsdaten & Social Media tabu |
| Automatische Ablehnung | kein eigenes Recht | Überprüfung durch einen Menschen |
| Widerruf bei kleinen Beträgen | unter 200 € oft ausgeschlossen | in der Regel 14 Tage Widerrufsrecht |
Vereinfachte Übersicht nach BGBl. 2026 I Nr. 139 (u. a. §§ 491, 505a, 505b, 506 BGB neu, § 30 BDSG neu) sowie BaFin und Verbraucherzentrale. Es gibt Ausnahmen und Details, die hier nicht alle stehen.
Wichtig für alle, die schon etwas in Raten abzahlen: Die neuen Regeln gelten grundsätzlich für Verträge, die ab dem 20. November geschlossen werden. Für Verträge, die vorher bestanden, gilt laut Übergangsvorschrift im Grundsatz das alte Recht weiter.
Was ich daraus mitnehme
- Der Stichtag 20.11.2026 steht im Gesetz selbst (Artikel 16).
- „Später bezahlen“ ist ab dann in vielen Fällen rechtlich ein Kredit, auch unter 200 € und ohne Zinsen.
- Bestehende Ratenkäufe laufen nach altem Recht weiter.
Teil 2: Welche Bezahlarten betroffen sind
Nicht jede Zahlung mit Klarna oder PayPal ist automatisch ein Kredit. Entscheidend ist, wer dir Zeit zum Zahlen gibt und ob ein Dritter dazwischensteht. Bei den meisten „Später bezahlen“-Angeboten an der Online-Kasse ist das ein Zahlungsdienstleister und nicht der Shop selbst. Genau diese Modelle holt das Gesetz jetzt ins Kreditrecht.
Ausgenommen bleiben vor allem diese Fälle (§ 506 BGB neu):
- Rechnungskauf direkt beim Händler: Der Shop selbst gibt dir kostenlos höchstens 50 Tage nach Lieferung Zeit, kein Dritter finanziert, und bei Verzug entstehen nur begrenzte Kosten.
- Große Online-Anbieter: Für Unternehmen, die keine kleinen oder mittleren Unternehmen sind, gilt die Ausnahme nur bei höchstens 14 Tagen Zahlungsziel, und auch nur, wenn kein Dritter die Forderung übernimmt.
- Debitkarten mit Zahlungsaufschub: wenn das Geld binnen 40 Tagen zurückzuzahlen ist, keine Zinsen anfallen und nur geringe Entgelte.
- Sofortzahlung: Wer direkt bezahlt, nimmt keinen Kredit auf.
Für mich heißt das ganz praktisch: Wenn ich an der Kasse „in Raten zahlen“ oder „später bezahlen“ über einen Zahlungsdienst wähle, sollte ich ab dem 20.11. damit rechnen, dass vorher geprüft wird, ob ich mir das leisten kann. Wie genau Klarna, PayPal und andere ihre Abläufe umstellen, entscheiden die Anbieter selbst. BR24 rechnet damit, dass viele Nutzer neue Vertragsbedingungen bestätigen müssen.
Teil 3: Was bei der Bonitätsprüfung zählt
Bisher reichte bei Allgemein-Verbraucherkrediten, dass „keine erheblichen Zweifel“ an der Rückzahlung bestanden. Künftig muss der Anbieter die Kreditwürdigkeit eingehend prüfen, und die Prüfung muss ergeben, dass ich meine Raten voraussichtlich zahlen kann. Erst dann darf der Vertrag zustande kommen (§ 505a BGB neu).
Was der Anbieter dafür heranziehen darf, regelt § 505b BGB neu:
- Erlaubt: genaue Informationen zu Einkommen, Ausgaben und anderen finanziellen Umständen, notfalls auch über eine Datenbank wie eine Auskunftei. Der Aufwand muss zu Art, Laufzeit, Höhe und Risiko des Kredits passen. Für einen kleinen Einkauf darf also nicht dasselbe verlangt werden wie für einen Autokredit.
- Tabu: besondere Kategorien personenbezogener Daten nach der DSGVO, also etwa Gesundheitsdaten, und Daten aus sozialen Netzwerken.
- Bei Ablehnung: Der Anbieter muss mir das unverzüglich mitteilen und mich gegebenenfalls an eine Schuldnerberatung verweisen.
Der Haken für den Alltag: Wer schon mehrere Ratenkäufe laufen hat, hat feste Verpflichtungen. Eine für sich kleine Rate kann zusammen mit Miete, Lebenshaltung und anderen Raten den Spielraum sprengen. Dann kann die Ratenzahlung abgelehnt werden, obwohl der Shop sie anbietet.
Was ich daraus mitnehme
- Laufende Ratenkäufe können den nächsten Ratenkauf verhindern.
- Gesundheitsdaten und Social-Media-Profile haben in der Prüfung nichts verloren.
- Eine Ablehnung ist kein Drama, sondern ein ehrliches Signal fürs eigene Budget.
Teil 4: Meine neuen Rechte als Kunde
Die Reform macht es nicht nur strenger, sie gibt dir auch Rechte. Diese Punkte finde ich am wichtigsten:
- Ein Mensch statt nur ein Algorithmus: Beruht die Bonitätsprüfung auf einer automatisierten Verarbeitung, kannst du verlangen, dass eine Person eingreift. Dazu gehören eine verständliche Erklärung, wie die Prüfung zustande kam, das Recht, deinen eigenen Standpunkt darzulegen, und eine Überprüfung der Entscheidung (§ 30 Abs. 6 BDSG neu). Über diese Rechte muss dich der Anbieter informieren.
- Auskunft bei Ablehnung wegen Schufa & Co.: Lehnt ein Anbieter wegen einer Auskunftei ab, muss er dich darüber und über die erhaltene Auskunft unterrichten. So kannst du gezielt prüfen, ob falsche oder veraltete Daten dahinterstecken.
- Widerruf auch bei kleinen Beträgen: Für die neu erfassten Kredite gilt das Widerrufsrecht, grundsätzlich 14 Tage. Die alte 200-Euro-Grenze entfällt. Bei fehlerhafter Information endet das Widerrufsrecht spätestens nach zwölf Monaten und 14 Tagen.
- Kein Vertrag per vorangekreuztem Kästchen: Ein bereits gesetztes Häkchen reicht für den Abschluss eines Verbraucherkredits nicht mehr aus (§ 492 Abs. 1a BGB neu).
- Klarere Informationen: Kosten, Laufzeit, Raten und Folgen eines Zahlungsverzugs müssen vor Vertragsschluss verständlich dargestellt werden.
Wer seine Daten bei der Schufa kontrollieren möchte, kann das inzwischen kostenlos tun. Wie ich dabei vorgehe, steht im nächsten Abschnitt.
Teil 5: Warum ich meine Bonität im Blick behalte
Für mich als Vermieter ist eine saubere Bonität bares Geld wert. Bei einer Anschlussfinanzierung oder dem nächsten Immobilienkredit entscheidet sie mit über die Konditionen. Wie ich Zinsbindung und Anschlussfinanzierung angehe, habe ich im Artikel Bauzinsen aus Vermietersicht beschrieben. Ratenkäufe für Konsum passen für mich nicht dazu.
Dass das Risiko real ist, zeigt eine Umfrage im Auftrag der BaFin (April 2025, 4.936 Befragte zwischen 18 und 60 Jahren): 20 % nutzen „Buy now, pay later“ beim Online-Einkauf. 14 % dieser Nutzer haben schon einmal den Überblick über offene Rechnungen und Raten verloren, bei den Unter-30-Jährigen waren es 24 %. Und 12 % hatten zum Zeitpunkt der Umfrage BNPL-Schulden von mehr als 500 €. Laut einer Kantar-Umfrage im Auftrag des Verbraucherzentrale Bundesverbands kosteten 74 % der so bezahlten Einkäufe höchstens 200 €, am häufigsten waren Kleidung (34 %) und Elektrogeräte (25 %). Genau dieser Bereich war bisher ungeprüft.
So halte ich es mit meiner eigenen Bonität:
- Daten selbst ansehen: Laut Schufa kannst du deine gespeicherten Daten und den neuen Schufa-Score (100 bis 999 Punkte, zwölf Kriterien) kostenlos im Schufa-Account oder bei der Schufa-Tochter bonify einsehen. Die Daten werden dort quartalsweise aktualisiert. Zusätzlich gibt es weiterhin die kostenlose Datenkopie nach Art. 15 DSGVO.
- Fehler korrigieren lassen: Falsche oder veraltete Einträge melde ich direkt bei der Auskunftei.
- Puffer statt Raten: Für ungeplante Ausgaben habe ich eine Reserve auf dem Tagesgeld. Worauf ich dabei achte, steht in Tagesgeld 2026 – worauf ich als Privatanleger achte. Was das Tagesgeld nach Inflation noch bringt, habe ich in Tagesgeld nach Inflation durchgerechnet.
Mehr Grundlagen zu Score, Selbstauskunft und typischen Bonitätsfallen findest du in meinem Artikel Bonität prüfen und verbessern.
Teil 6: Meine Checkliste vor „später bezahlen“
Gerade rund um Black Friday und Weihnachten gehe ich diese Punkte durch, bevor ich an der Kasse etwas anderes als Sofortzahlung wähle:
- Brauche ich das jetzt wirklich, oder kann ich es in ein, zwei Monaten aus dem laufenden Konto bezahlen?
- Wer gewährt den Aufschub: der Shop selbst oder ein Zahlungsdienst? Bei einem Dritten ist es in der Regel ein Kredit.
- Alle laufenden Raten und offenen Rechnungen auf einer Liste mit Betrag und Fälligkeit notieren.
- Kosten prüfen: Zinsen, Gebühren und Mahnkosten bei Verspätung stehen in den Vertragsbedingungen.
- Kein Häkchen ungelesen bestätigen und die vorvertraglichen Informationen kurz speichern.
- Bei Ablehnung nach automatischer Prüfung eine Überprüfung durch einen Menschen verlangen und nachfragen, welche Auskunftei genutzt wurde.
- Einmal im Quartal die eigenen Schufa-Daten kostenlos ansehen und Fehler melden.
Häufige Fragen zu „später bezahlen“ ab dem 20. November
Gilt das neue Recht auch für Ratenkäufe, die ich schon abgeschlossen habe?
Grundsätzlich nein. Für Verträge, die vor dem 20. November 2026 bestanden, gilt laut Übergangsvorschrift im Gesetz im Grundsatz das bisherige Recht weiter.
Ist Kauf auf Rechnung jetzt auch ein Kredit?
Nicht unbedingt. Gibt dir der Händler selbst kostenlos höchstens 50 Tage nach Lieferung Zeit und finanziert kein Dritter, bleibt es ein normaler Rechnungskauf. Bei großen Online-Anbietern gilt diese Ausnahme nur bis 14 Tage. Läuft die Rechnung über einen Zahlungsdienst, greift die Händler-Ausnahme nicht.
Wird bei jedem Ratenkauf die Schufa abgefragt?
Das Gesetz schreibt keine Schufa-Abfrage bei jedem Kauf vor. Der Anbieter muss die Kreditwürdigkeit eingehend prüfen und darf dafür bei Bedarf eine Datenbank abfragen. Der Umfang muss zu Höhe, Laufzeit und Risiko passen.
Was kann ich tun, wenn meine Ratenzahlung abgelehnt wird?
Wenn die Entscheidung automatisiert war, kannst du verlangen, dass ein Mensch sie überprüft, dir die Prüfung erklären lassen und deinen Standpunkt darlegen. Beruht die Ablehnung auf einer Auskunftei, muss der Anbieter dich darüber informieren. Dann lohnt ein Blick in die eigenen Schufa-Daten.
Fazit: Weniger bequem, aber ehrlicher
Ab dem 20. November 2026 ist „später bezahlen“ in vielen Fällen auch rechtlich das, was es wirtschaftlich schon immer war: ein Kredit. Anbieter müssen vorher eingehend prüfen, ob du die Raten tragen kannst, sensible Daten bleiben außen vor, und bei einer automatischen Ablehnung kannst du einen Menschen verlangen. Dazu kommt ein Widerrufsrecht auch bei kleinen Beträgen.
Für mich ändert sich wenig, weil ich Konsum ohnehin nicht in Raten bezahle. Ich sehe die Reform aber positiv: Sie bremst genau die kleinen Beträge, bei denen man am schnellsten den Überblick verliert. Und sie erinnert daran, die eigene Bonität ab und zu selbst anzuschauen. Wie hältst du es mit „später bezahlen“: praktisch im Alltag oder bewusst tabu? Schreib es gerne in die Kommentare.
Dieser Artikel enthält keine Affiliate-Links. Genannte Anbieter wie Klarna, PayPal, Schufa und bonify dienen nur als Beispiele, ich bekomme dafür kein Geld.
Quellen (abgerufen am 15.11.2026): Bundesgesetzblatt, BGBl. 2026 I Nr. 139 vom 18.05.2026 (Inkrafttreten Art. 16: 20.11.2026) · EUR-Lex, Richtlinie (EU) 2023/2225 · Bundesregierung, Richtlinie über Verbraucherkreditverträge umgesetzt · BaFin, Buy now, pay later · BaFin, Umfrage: Jede(r) Siebte verliert schon mal den Überblick (02.02.2026) · Verbraucherzentrale, Buy now pay later: Schuldenfalle oder moderner Rechnungskauf? · BR24, „Buy now, pay later“: Diese neuen Regeln gelten ab 20. November · SCHUFA, Score und Daten kostenlos einsehen · teltarif, Klarna & PayPal: Warum der Ratenkauf bald scheitern kann.
Rechtlicher Hinweis: Dieser Artikel gibt meine persönlichen Erfahrungen und meine Einordnung als Privatanleger wieder und ist keine Rechts-, Steuer- oder Anlageberatung. Die Darstellung der neuen Regeln ist vereinfacht; im Einzelfall kommt es auf den konkreten Vertrag, den Anbieter und die genaue Gesetzesfassung an. Stand der Angaben: 15.11.2026. Wie Zahlungsdienstleister die neuen Pflichten umsetzen, legen sie selbst fest. Bei Fragen zu einem konkreten Vertrag oder bei Zahlungsschwierigkeiten wende dich an eine Verbraucherzentrale oder eine Schuldnerberatung.